

Įmonės finansiniai rezultatai: kaip pastebėti problemas ir rasti būdų didinti pelningumą?
Augančios pardavimo pajamos ne visada reiškia didesnį pelną. Jį gali mažinti sparčiau didėjanti savikaina, išaugusios veiklos sąnaudos ar pasikeitusi pardavimų struktūra. Net ir gerėjant bendram įmonės rezultatui, atskiri produktai, paslaugos ar veiklos sritys gali būti nepelningi. Todėl svarbu suprasti, kurie veiksniai labiausiai veikia įmonės pelningumą ir kur verta ieškoti galimybių jį didinti.
PLY Business kuriamos Power BI ataskaitos leidžia nagrinėti pardavimo pajamas, savikainą, bendrąjį pelną ir veiklos sąnaudas, palyginti jų pokyčius bei išsamiau įvertinti atskirų verslo sričių rezultatus. Ataskaitos pritaikomos prie įmonės apskaitos struktūros ir veiklos specifikos, kad finansiniai duomenys padėtų nustatyti konkrečias pelningumo problemas ir jų priežastis.
Nuo ko pradėti įmonės finansinių rezultatų analizę?
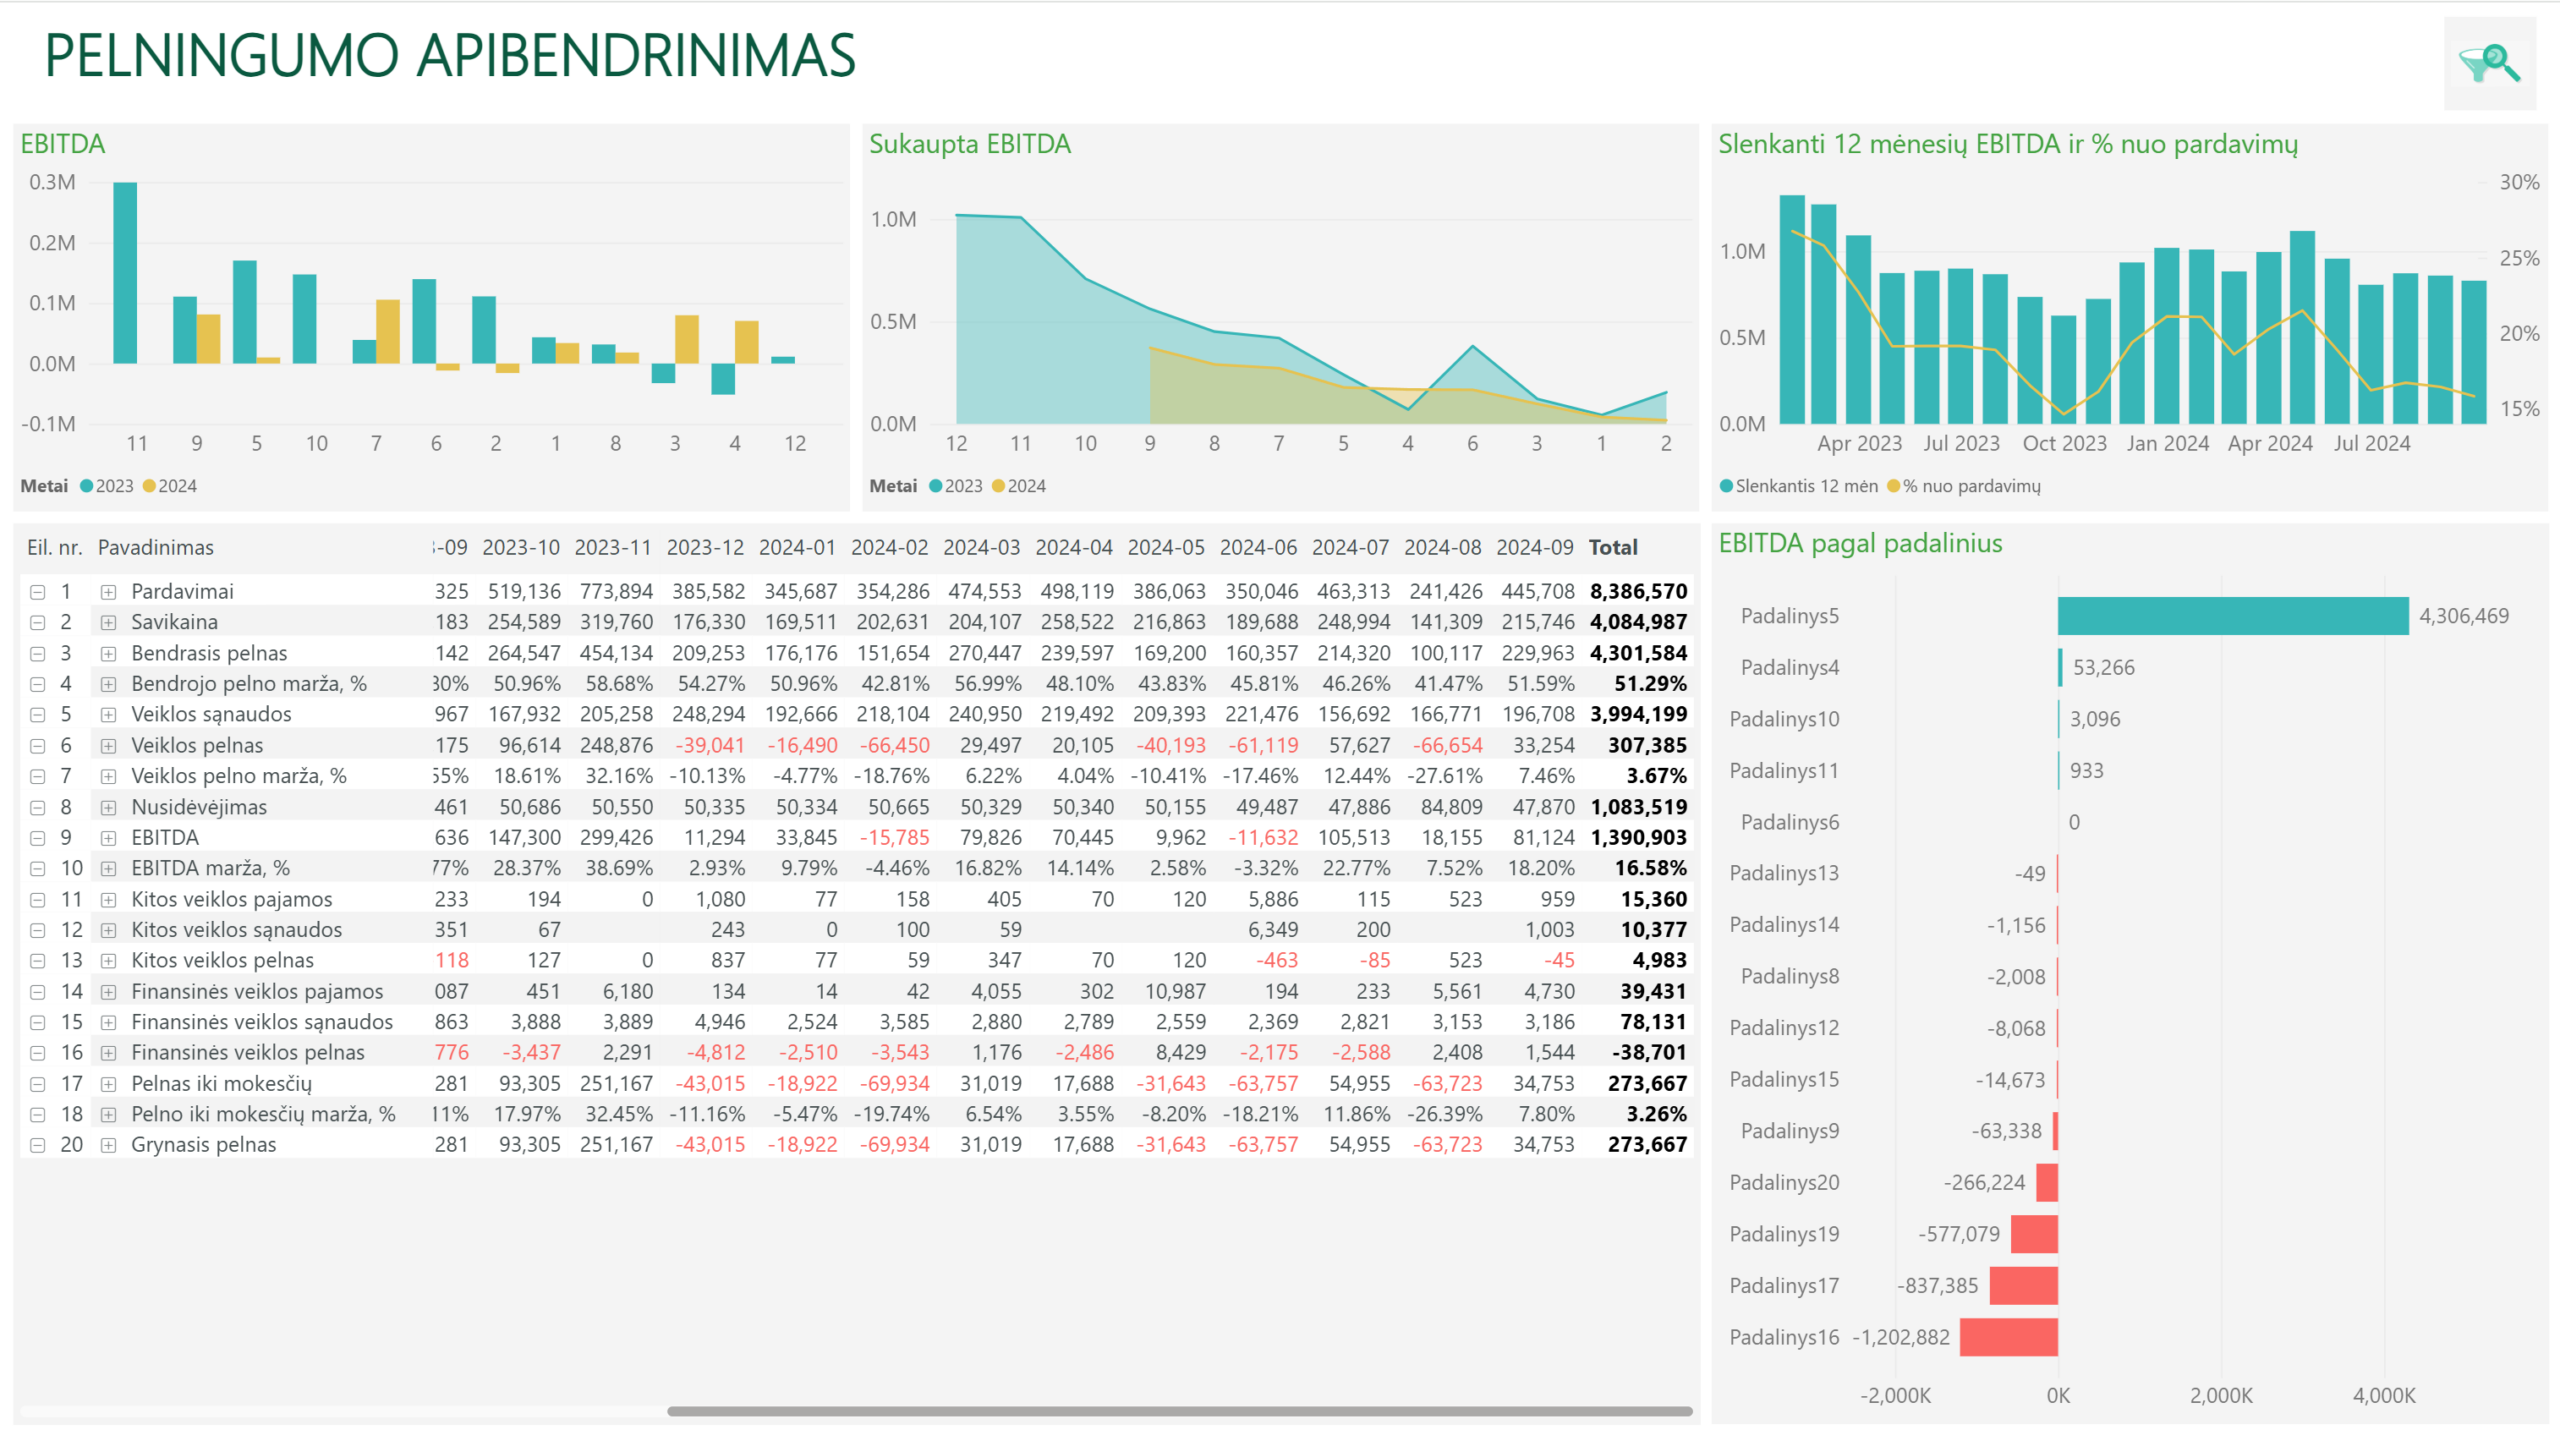
Vienas iš būdų pradėti finansinių rezultatų analizę – įvertinti bendrą įmonės pelno (nuostolių) ataskaitos vaizdą. Pardavimo pajamos, pardavimo savikaina, bendrasis pelnas, veiklos sąnaudos, EBITDA ir veiklos pelnas padeda suprasti pagrindinės veiklos rezultatą bei nustatyti reikšmingiausius pokyčius.
Vertinant visą įmonės finansinį rezultatą, svarbūs ir pelnas prieš apmokestinimą bei grynasis pelnas. Tai ypač aktualu įmonėms, turinčioms reikšmingų finansinių įsipareigojimų ar investuojančioms į finansines priemones. Tokiais atvejais palūkanų sąnaudos, investicijų pajamos ar vertės pokyčiai gali turėti didelę įtaką galutiniam rezultatui.
PLY Business pelningumo apibendrinimo ataskaitoje pagrindiniai finansiniai rodikliai pateikiami vienoje vietoje, kartu su jų dinamika, laikotarpių palyginimais ir apskaičiuotomis pelno maržomis. Tai padeda įvertinti bendrą įmonės situaciją ir pasirinkti, kuriuos rezultatus verta nagrinėti išsamiau. Pavyzdžiui, jeigu pardavimo pajamos auga, tačiau bendrasis pelnas mažėja, verta tirti savikainos, kainodaros ir pardavimų struktūros pokyčius. Jeigu bendrasis pelnas didėja, bet EBITDA mažėja, viena iš pagrindinių tolesnės analizės krypčių tampa veiklos sąnaudos.
Vis dėlto analizė nebūtinai turi prasidėti nuo bendros pelningumo apžvalgos. Jei problema jau pastebėta konkrečioje veiklos srityje, galima iš karto nagrinėti jai skirtą ataskaitą. Svarbiausia, kad atskirų sričių rezultatus būtų galima susieti su bendru įmonės finansiniu vaizdu.
Kaip keičiasi pardavimai?
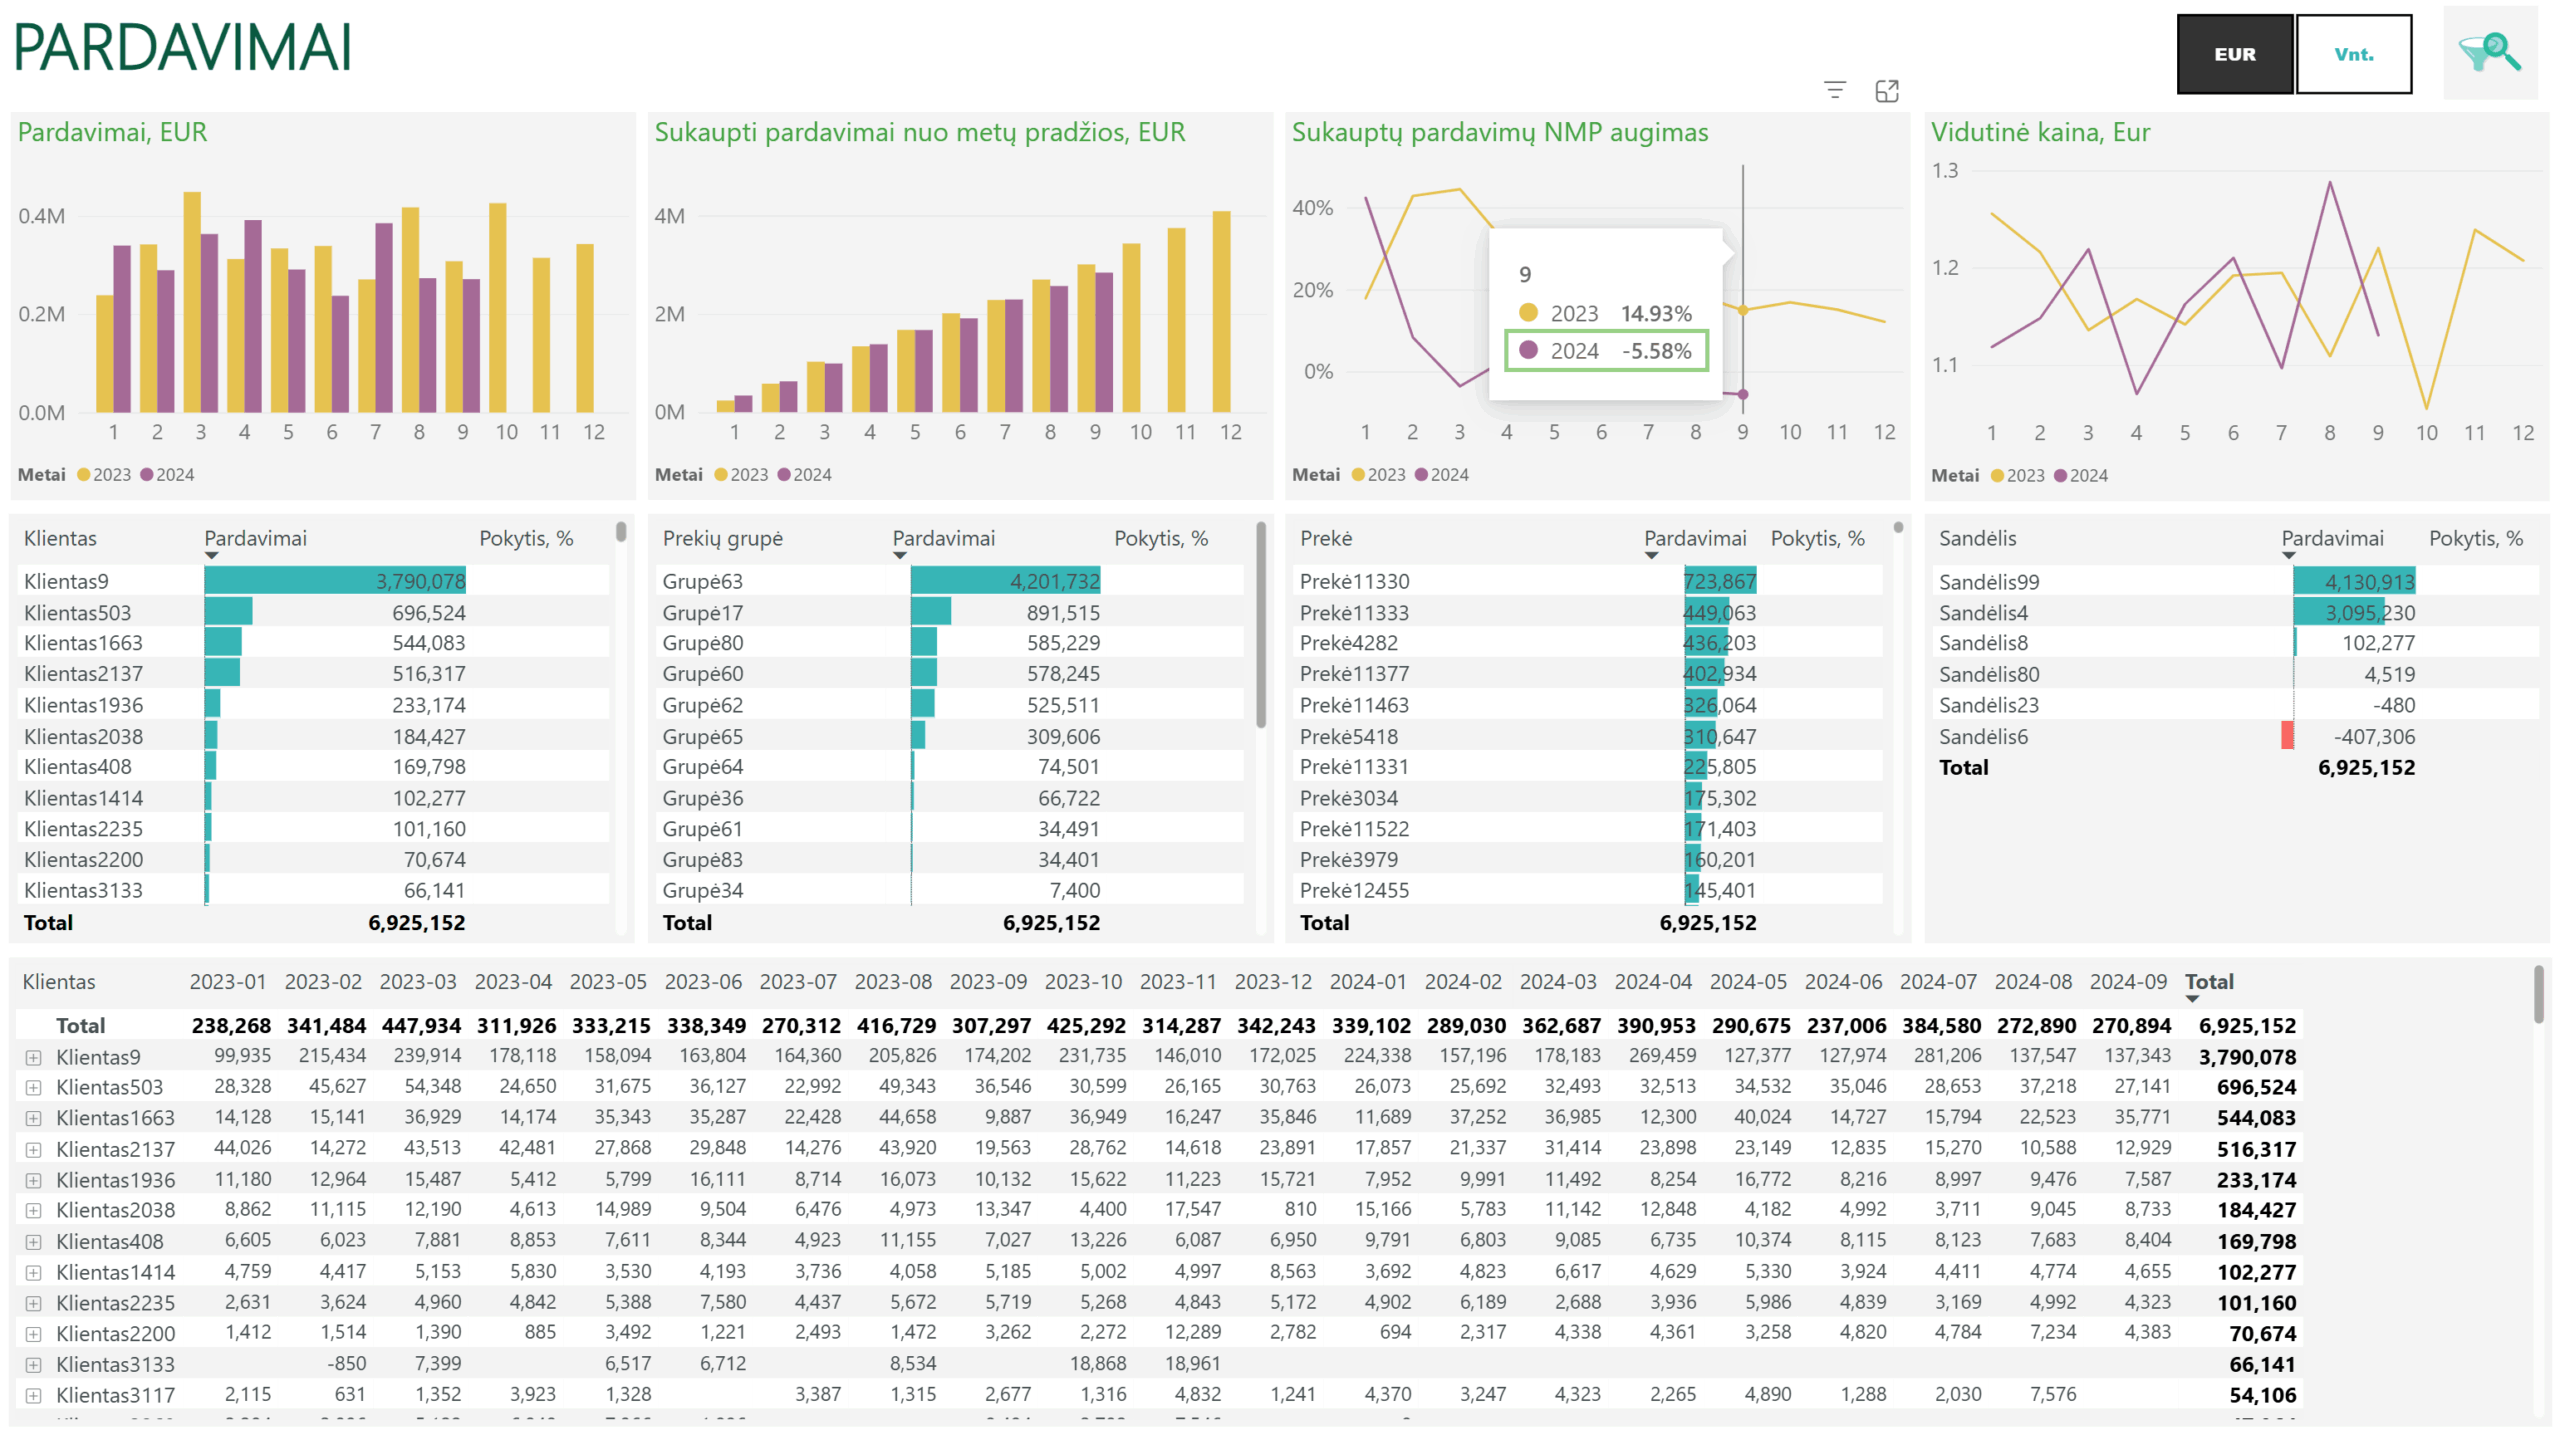
Pardavimo pajamų pokyčiai gali turėti reikšmingos įtakos įmonės finansiniam rezultatui, tačiau vien bendro pajamų augimo ar mažėjimo nepakanka šiai įtakai įvertinti. Svarbu nustatyti, kurie klientai, produktai, prekių grupės ar padaliniai lėmė pardavimų pokyčius ir kaip keitėsi pardavimų struktūra. Tokia analizė padeda priimti duomenimis pagrįstus sprendimus – pavyzdžiui, nustatyti, kurių klientų pardavimams reikėtų skirti daugiau dėmesio, kokių produktų paklausą verta skatinti ar kuriose veiklos srityse ieškoti augimo galimybių.
Pardavimo pajamos gali didėti dėl didesnių parduotų kiekių, aukštesnių kainų arba pasikeitusio parduodamų produktų asortimento. Šių pokyčių poveikis pelnui gali būti skirtingas, todėl pardavimų rezultatus naudinga vertinti kartu su bendrojo pelno ir jo maržos rodikliais.
Pardavimus verta analizuoti net ir tada, kai bendros įmonės pajamos auga. Kelių didelių klientų pardavimų augimas gali užmaskuoti mažėjančius kitų klientų užsakymus, o gerėjantys vienų padalinių rezultatai – prastėjančius kitų. Interaktyvios Power BI ataskaitos padeda palyginti šiuos rezultatus skirtingais laikotarpiais, pastebėti neigiamas tendencijas ir nustatyti sritis, kuriose gali būti papildomų pardavimų augimo galimybių.
Plačiau apie pardavimų analizę skaitykite: „Pardavimų analizė – daugiau nei pardavimo pajamų stebėjimas“.
Kodėl augant pardavimams bendrasis pelnas gali mažėti?
Pardavimo pajamų augimas nebūtinai reiškia didesnį bendrąjį pelną. Jeigu pardavimo savikaina auga sparčiau nei pardavimo pajamos, mažėja bendrojo pelno marža. Dėl to bendrasis pelnas gali augti lėčiau nei pajamos arba net mažėti, nors pardavimai didėja.
Tokius pokyčius gali lemti išaugusios žaliavų ar prekių įsigijimo kainos, sumažėjusios pardavimo kainos, didesnės taikomos nuolaidos arba pasikeitusi pardavimų struktūra.
Norint nustatyti konkrečias priežastis, naudinga nagrinėti pardavimo savikainos sudėtį ir bendrojo pelno pasiskirstymą pagal atskirus verslo segmentus. Šios analizės papildo viena kitą: pirmoji padeda išsiaiškinti savikainos pokyčius, o antroji – nustatyti, kurių produktų, klientų ar veiklos sričių pelningumas keičiasi.
Savikainos analizė: kurie sąnaudų straipsniai lemia pokyčius?
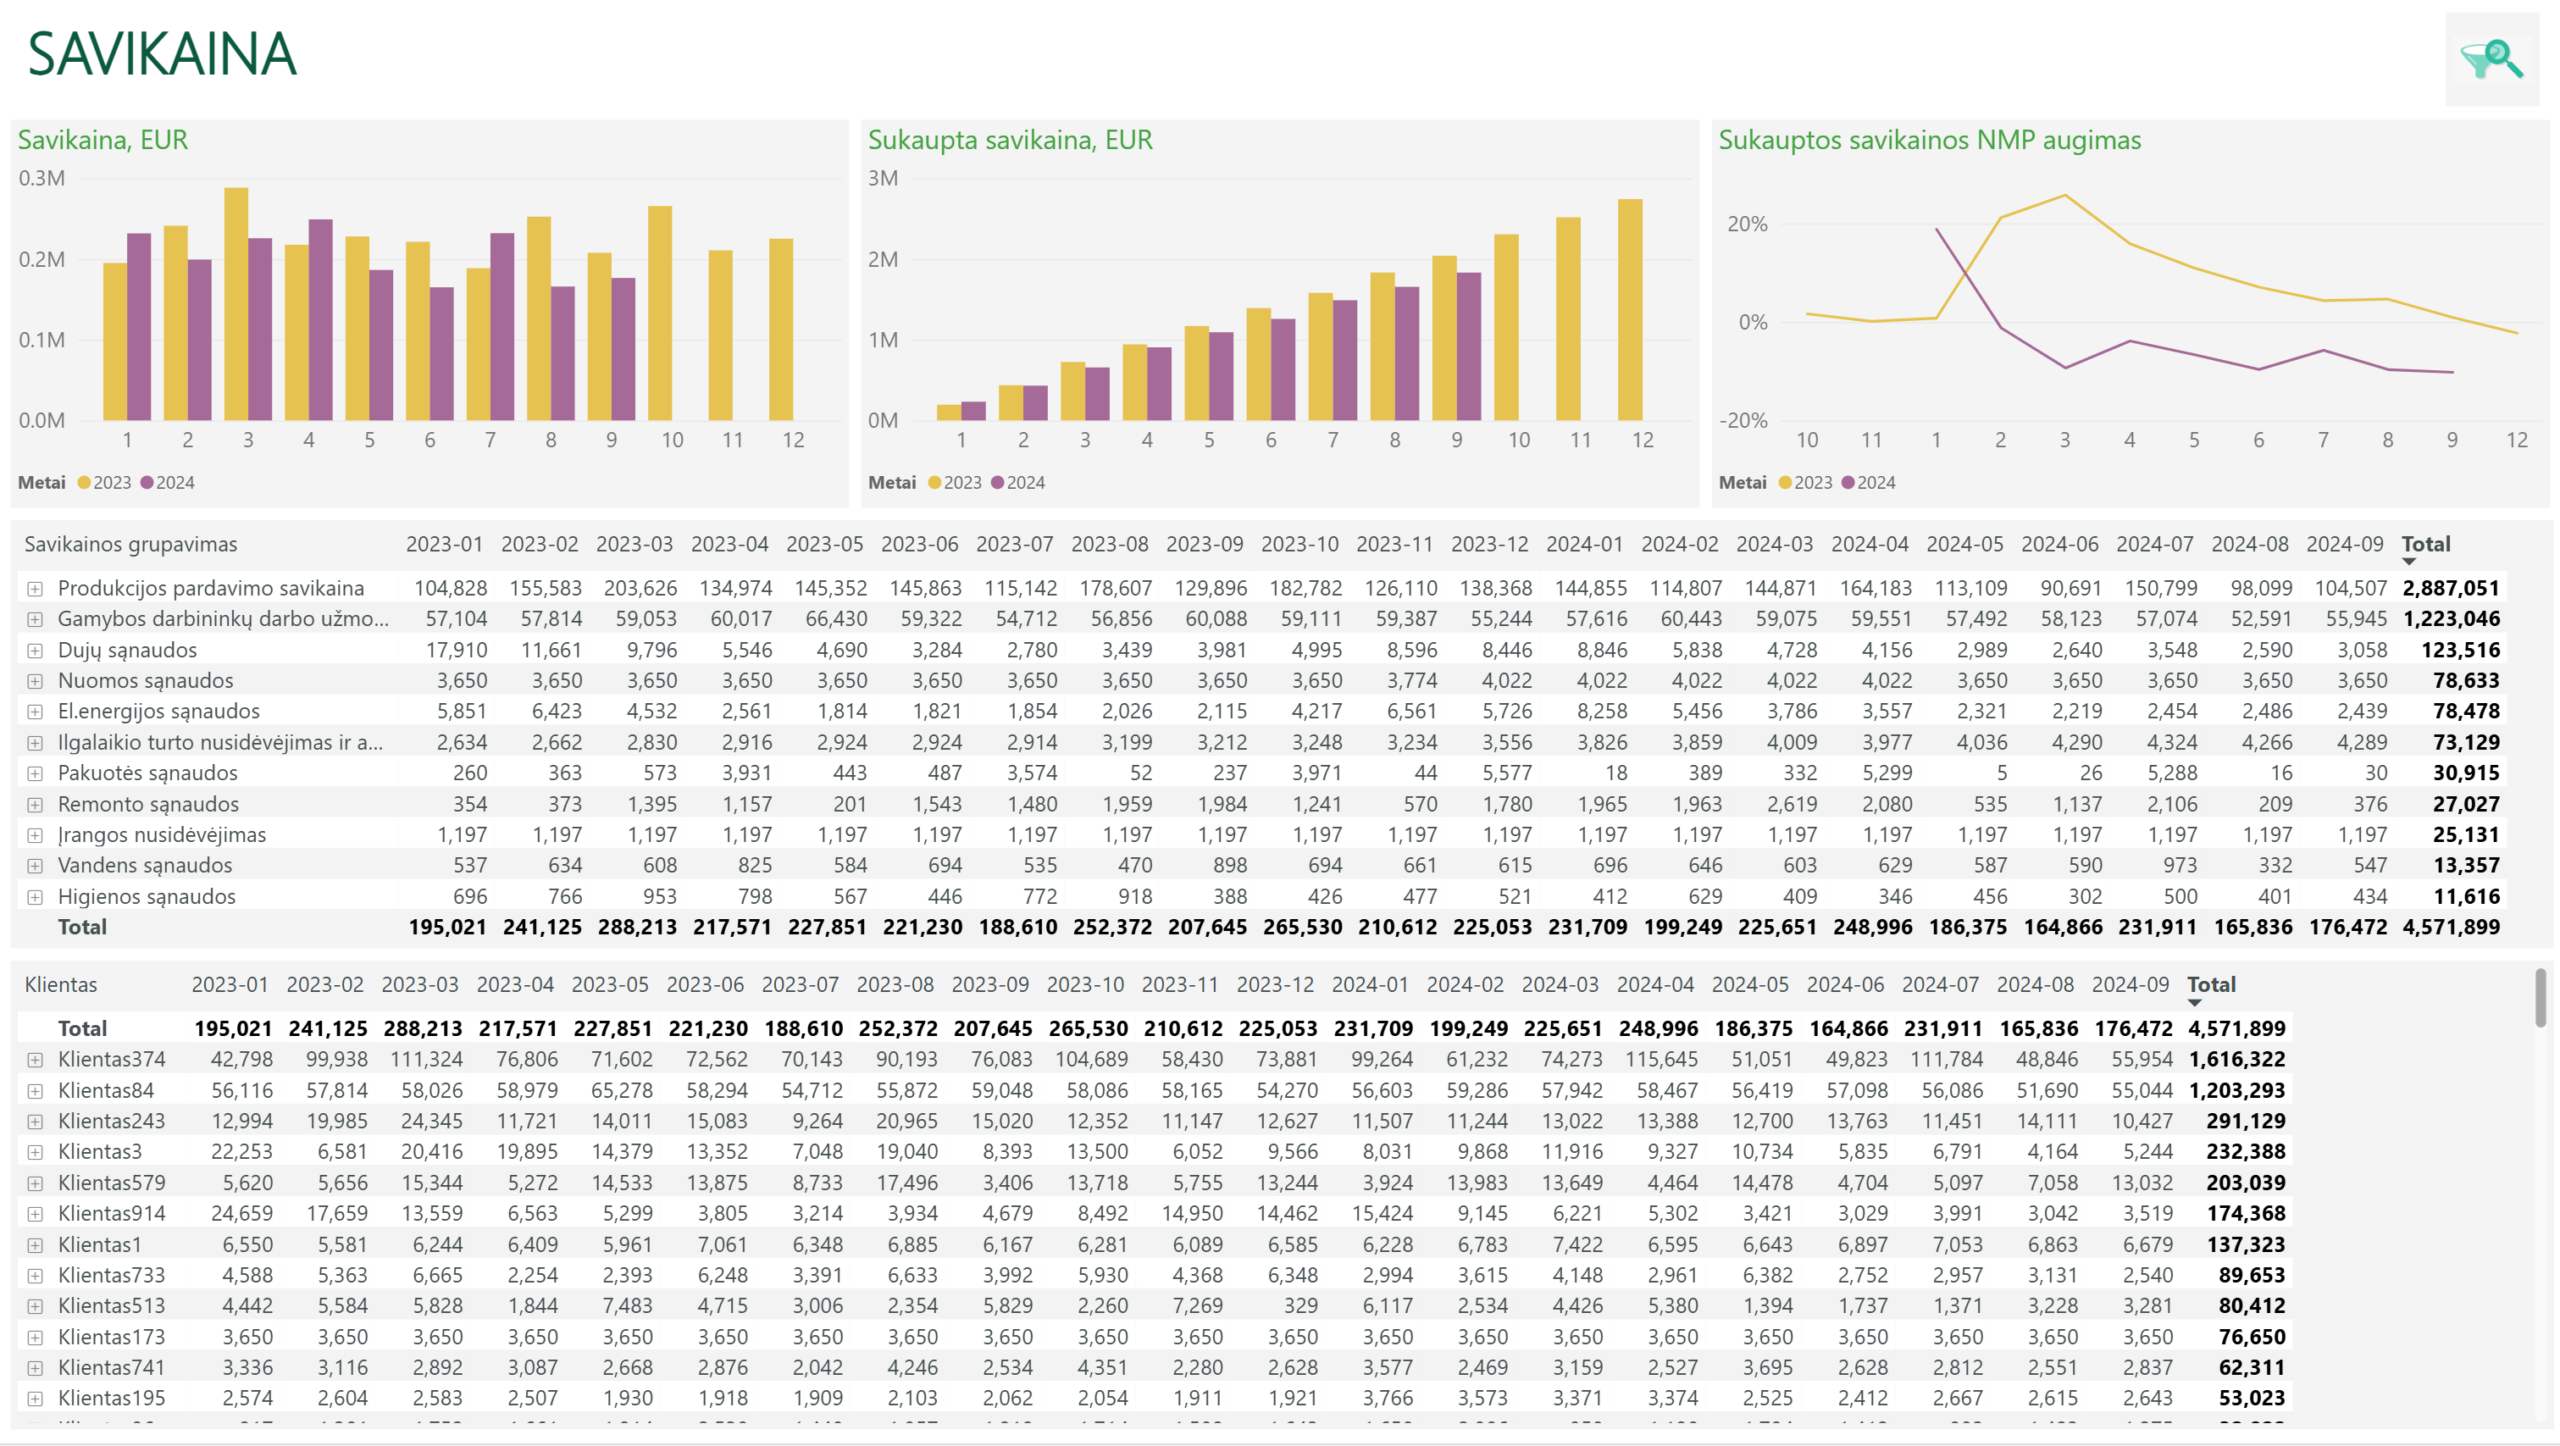
Pardavimo savikaina gali didėti dėl didesnio parduotų prekių kiekio, pasikeitusių įsigijimo kainų, gamybos sąnaudų ar kitų veiksnių. Todėl analizuojant jos pokyčius svarbu nustatyti, kurios sudedamosios dalys keitėsi labiausiai ir kokios galimos to priežastys.
PLY Business savikainos ataskaitoje galima nagrinėti bendrą pardavimo savikainą, jos pasiskirstymą pagal sąnaudų straipsnius ir pokyčius skirtingais laikotarpiais. Pastebėjus reikšmingą pokytį, analizę galima detalizuoti iki konkrečių buhalterinių sąskaitų. Toks detalumas padeda nustatyti, kuriose sąnaudų grupėse įvyko didžiausi pokyčiai, ir atsirinkti, ką reikia nagrinėti toliau.
Gamybos įmonėms ypač aktualūs gali būti žaliavų kainų svyravimai. Jeigu tos pačios žaliavos perkamos iš kelių tiekėjų, papildoma pirkimų analizė gali padėti palyginti jų kainas ir stebėti pokyčius. Įmonėms, kurioms aktuali išsamesnė žaliavų pirkimų analizė, PLY Business papildomai diegia individualiai pritaikytą žaliavų analizės ataskaitą.
Bendrojo pelno analizė pagal skirtingas verslo sritis
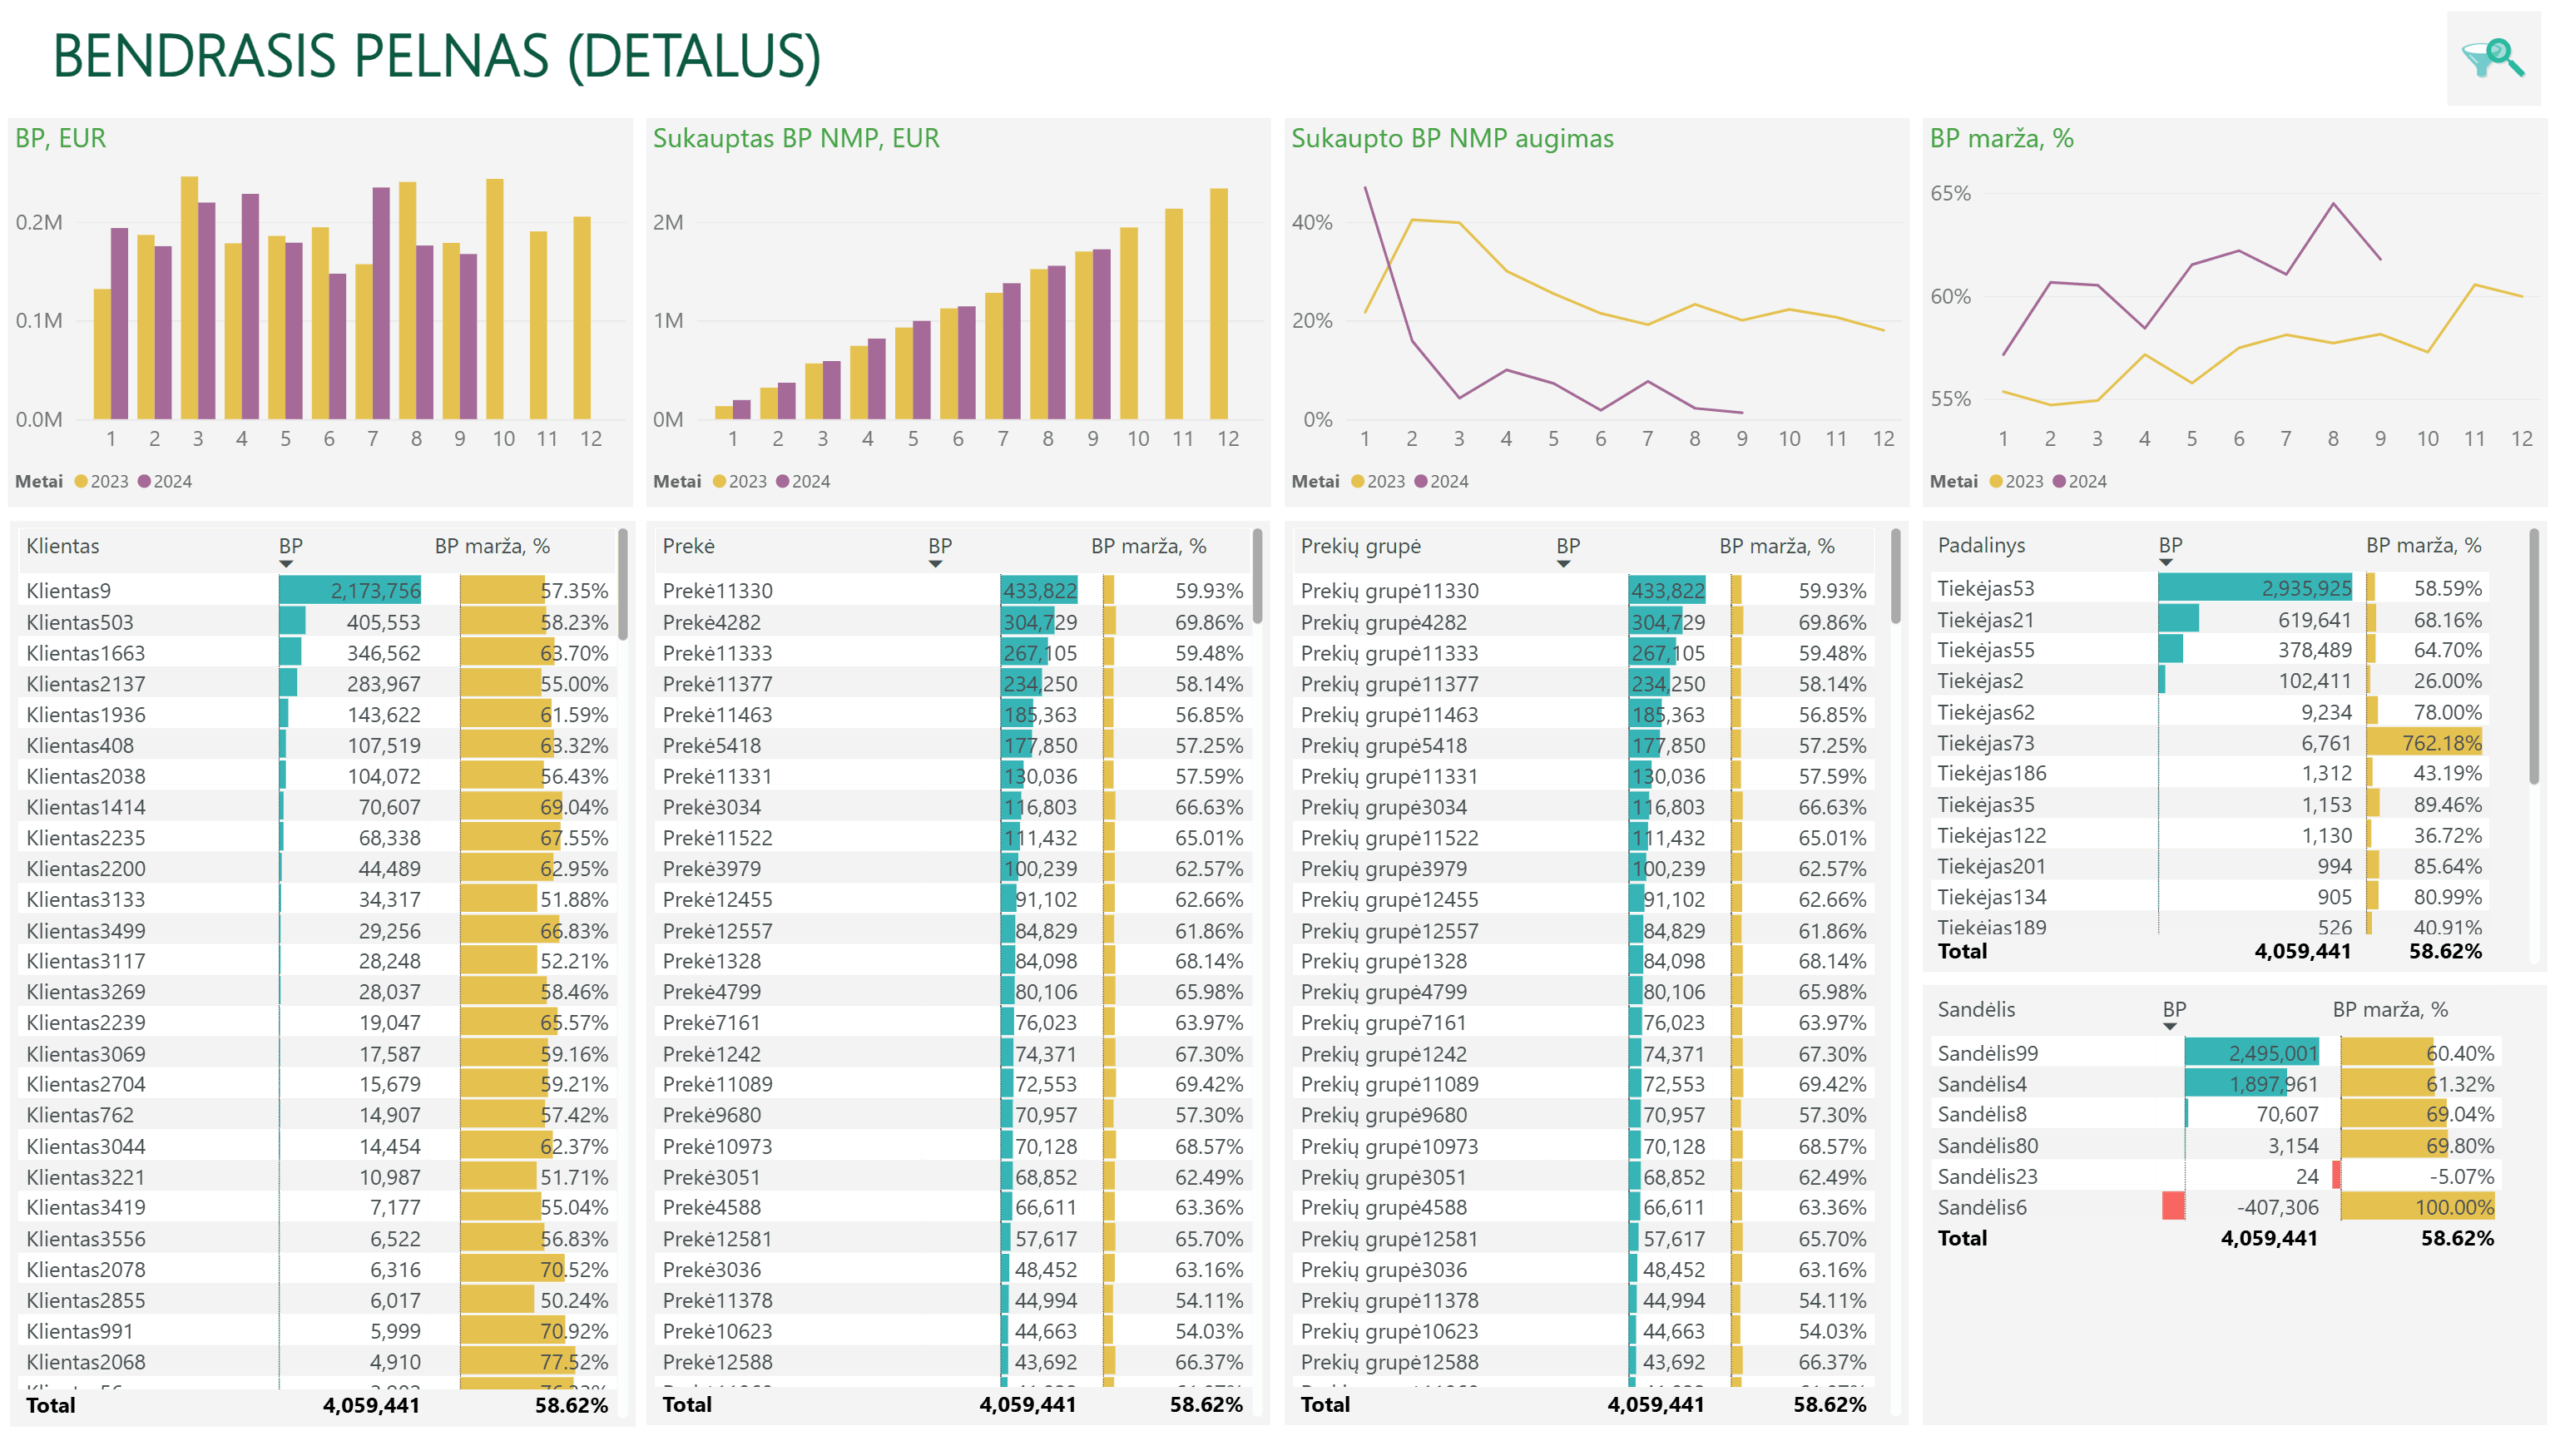
Bendrojo pelno analizė padeda nustatyti, kurie produktai, paslaugos ar kiti verslo segmentai sukuria daugiausia bendrojo pelno, kurie pasižymi didžiausia marža, o kurie galbūt generuoja neigiamą rezultatą.
PLY Business demonstracinėje bendrojo pelno ataskaitoje galima palyginti skirtingų prekių ir prekių grupių bendrąjį pelną bei jo maržą, nustatyti, kurie produktai uždirba daugiausia bendrojo pelno, o kurių pelningumas mažėja. Analizę galima detalizuoti ir pagal klientus, pavyzdžiui, palyginti, kaip tos pačios prekės bendrojo pelno marža skiriasi parduodant ją skirtingiems klientams. Toks palyginimas gali atskleisti atvejus, kai mažesnę apyvartą generuojančiam klientui taikomos didesnės nuolaidos nei daugiau perkančiam. Tai paskatina peržiūrėti, ar anksčiau suteiktos nuolaidos vis dar atitinka dabartines kliento pirkimo apimtis ir bendradarbiavimo sąlygas. Įmonėms, kurioms aktuali išsamesnė nuolaidų analizė ir stebėsena, PLY Business papildomai diegia individualiai pritaikytas nuolaidų analizės ataskaitas.
Įmonės bendrojo pelno marža gali mažėti ir tada, kai atskirų produktų maržos išlieka stabilios. Taip gali nutikti pasikeitus pardavimų struktūrai, kai mažesnės maržos produktams tenka didesnė pardavimo pajamų dalis, o didesnės maržos produktams – mažesnė. Tokius pokyčius svarbu stebėti įmonėms, kurių produktų bendrojo pelno maržos reikšmingai skiriasi.
Veiklos sąnaudos ir jų įtaka įmonės pelningumui
Kita galima situacija – pardavimo pajamos ir bendrasis pelnas auga, tačiau EBITDA mažėja. Tokiu atveju viena pagrindinių tolesnės analizės krypčių yra veiklos sąnaudų pokyčiai.
Plečiantis verslui gali didėti darbuotojų, patalpų, rinkodaros, informacinių sistemų ar kitų išteklių poreikis. Todėl vertinant veiklos sąnaudas svarbu išsiaiškinti, kurios jų grupės labiausiai keitėsi, kas lėmė pokyčius ir ar padidėjusios sąnaudos yra pagrįstos. Vienas iš būdų tai įvertinti – analizuoti veiklos sąnaudų santykį su pardavimo pajamomis. Šis rodiklis parodo, kokią pajamų dalį sudaro konkrečios išlaidos ir kaip jų santykis keičiasi laikui bėgant.
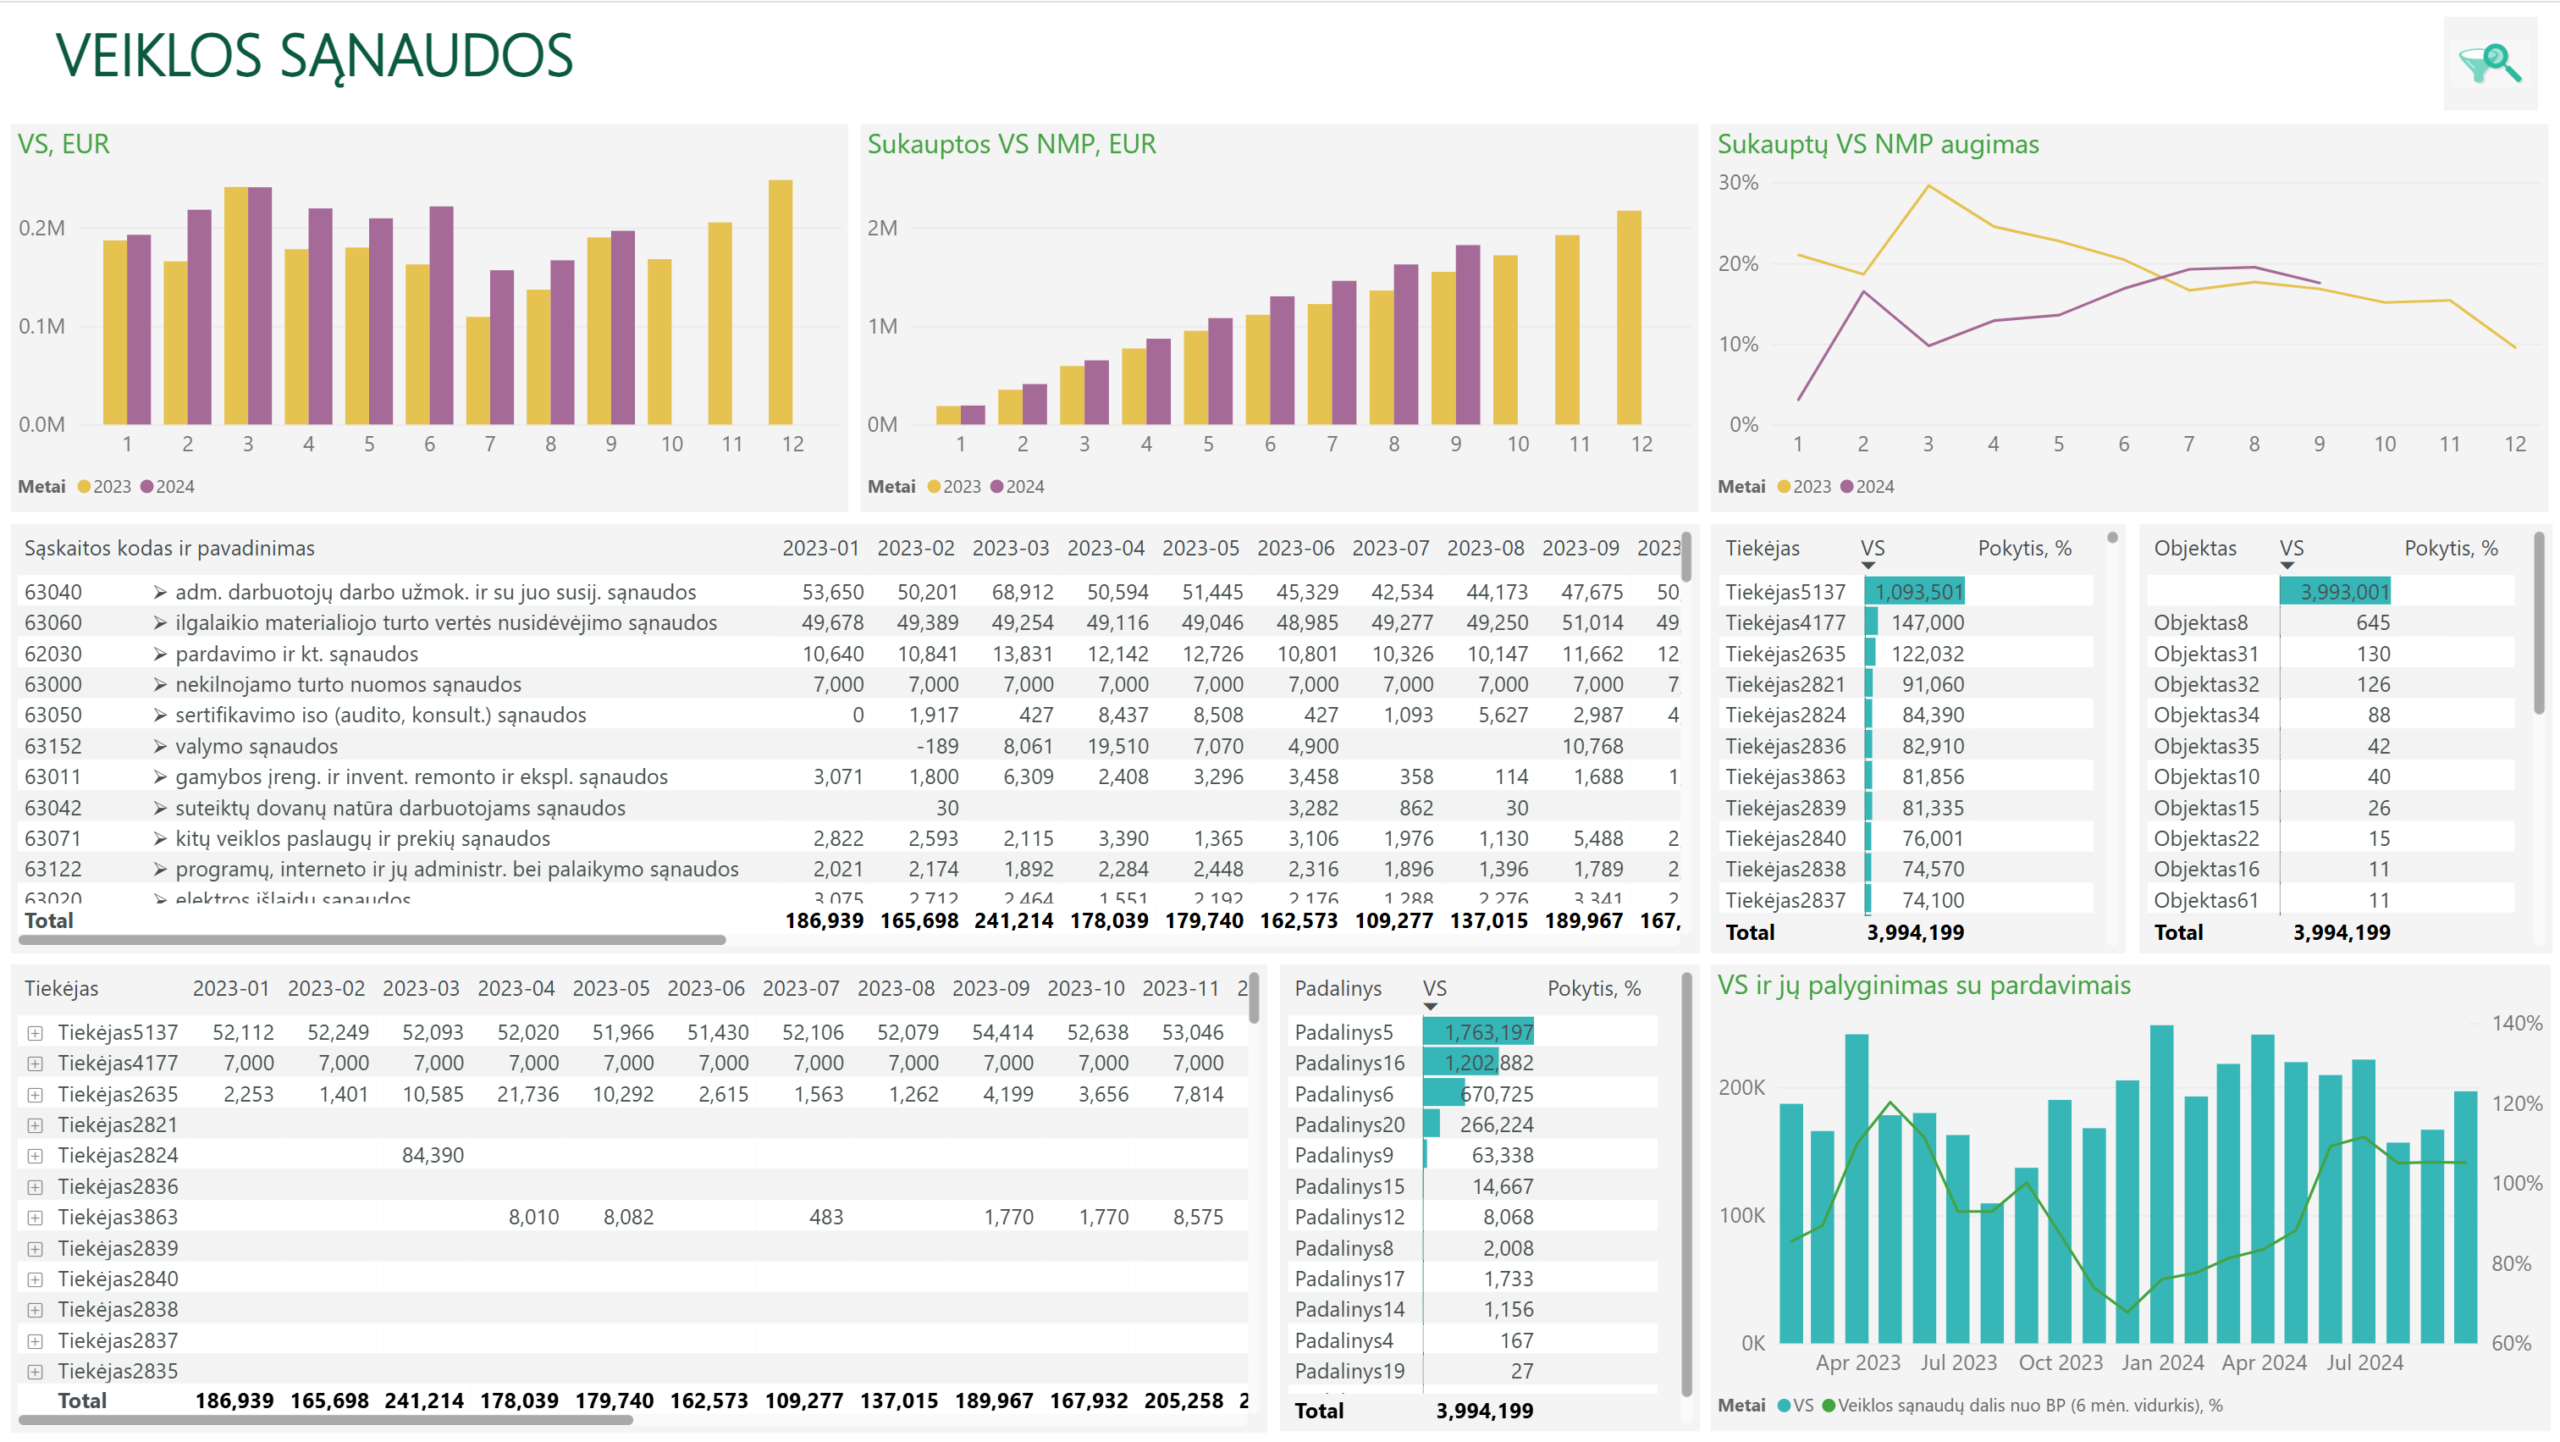
PLY Business veiklos sąnaudų ataskaitoje galima stebėti bendrą sąnaudų dinamiką ir jų santykį su pardavimo pajamomis. Pasirinkus konkrečią sąnaudų grupę ar eilutę, ataskaitoje parodoma, kokią pajamų dalį sudaro būtent šios išlaidos ir kaip šis santykis keitėsi skirtingais laikotarpiais. Pastebėjus reikšmingą pokytį, galima pasirinkti dominantį laikotarpį ir išsamiau jį išnagrinėti. Ataskaitoje apskaičiuojami pasirinktų sąnaudų pokyčiai, palyginti su tuo pačiu praėjusių metų laikotarpiu, pagal tiekėjus, padalinius, objektus ar kitus įmonės naudojamus analitinius pjūvius. Pavyzdžiui, galima nustatyti, kuriuose padaliniuose ir kuriems tiekėjams tenkančios konkrečios sąnaudos padidėjo labiausiai. Tai padeda išskirti didžiausius pokyčius ir įvertinti, kur verta išsamiau nagrinėti jų priežastis bei pagrįstumą.
Ši informacija naudinga ne tik finansų komandai, bet ir už atskiras veiklos sritis atsakingiems vadovams. Ji padeda įvertinti sąnaudų pagrįstumą, pastebėti neįprastus pokyčius ir nuspręsti, kur reikalinga papildoma kontrolė ar veiklos procesų peržiūra.
Vertinant įmonės pelningumą taip pat svarbu atskirti EBITDA nuo veiklos pelno. Jei EBITDA išlieka stabili, tačiau veiklos pelnas mažėja, verta įvertinti nusidėvėjimo ir amortizacijos sąnaudų pokyčius. Jeigu veiklos pelnas nesikeičia, bet mažėja grynasis pelnas, priežasčių gali reikėti ieškoti finansinės veiklos rezultate, pelno mokesčio sąnaudose ar kituose straipsniuose.
Ar įmonės finansinis rezultatas yra geras?
Išanalizavus įmonės finansinius rezultatus, naudinga įvertinti, kaip jie atrodo platesniame rinkos kontekste. Pavyzdžiui, per kelerius metus padidėjusi grynojo pelno marža rodo pagerėjimą, tačiau savaime neatsako, ar pasiektas pelningumo lygis yra aukštas konkrečiame sektoriuje.
Pelningumui įtakos turi verslo modelis, konkurencija, kainodaros galimybės, sąnaudų struktūra ir kitos aplinkybės. Todėl įmonės finansinius rodiklius prasmingiausia lyginti su panašių bendrovių rezultatais, atsižvelgiant į jų veiklos pobūdį, dydį ir kitus reikšmingus skirtumus.
Šioje srityje PLY Business ir PLY Insights papildo vienas kitą. PLY Business padeda išsamiai analizuoti pačios įmonės finansinius rezultatus, o PLY Insights suteikia galimybę įvertinti juos kitų įmonių ir sektoriaus kontekste.
Plačiau apie finansinių rodiklių palyginimą su kitomis įmonėmis skaitykite PLY Insights: „Konkurentų analizė: ką apie konkurentus ir jūsų poziciją rinkoje rodo duomenys?“.
Kas lemia finansinės analizės kokybę ir praktinę vertę?
Finansinių rezultatų analizės vertė atsiskleidžia tada, kai įmonė gali ne tik įvertinti bendrą pelną, bet ir nustatyti, kas jį lemia, kurios veiklos sritys yra pelningiausios ir kur slypi galimybės gerinti rezultatus.
Tam neužtenka vien pateikti finansinius rodiklius grafikuose ar lentelėse. Ataskaitose naudojami duomenys turi būti tinkamai susieti, rodikliai apskaičiuojami pagal įmonės finansinę logiką, o analizės pjūviai atitiktų jos veiklos specifiką. Kokybiškai finansinei analizei svarbu, kad duomenys jau apskaitoje būtų registruojami pagal aiškią ir tinkamai apgalvotą logiką, leidžiančią analizuoti rezultatus reikiamu detalumu. Kurdami individualius analitikos sprendimus, PLY Business specialistai taip pat konsultuoja įmones, kaip patobulinti apskaitos duomenų struktūrą ir jų registravimo principus, kad finansinės ataskaitos suteiktų išsamesnį ir tikslesnį veiklos rezultatų vaizdą.
Tuomet PLY Business Power BI finansinės ataskaitos pritaikomos prie konkrečios įmonės verslo modelio, sąskaitų plano, turimų duomenų ir aktualių analizės poreikių. Tai leidžia susieti bendrus finansinius rezultatus su detaliais veiklos duomenimis ir atlikti analizę, kuri padeda priimti pagrįstus verslo sprendimus.
Plačiau su PLY Business finansinės analitikos ataskaitomis ir jų taikymo galimybėmis galite susipažinti vaizdo įraše „Įmonės pelningumo analizė: kokias galimybes atveria išsamios Power BI ataskaitos?“
Jeigu ieškote individualiai pritaikytų Power BI ataskaitų, kurios padėtų geriau suprasti įmonės finansinius rezultatus ir nustatyti pelningumo gerinimo galimybes, susisiekite su PLY Business.


