

Pinigų srautų analizė su Power BI: kodėl yra pelno, bet trūksta pinigų?
Įmonės pardavimai gali augti, pelno (nuostolių) ataskaita rodyti gerą rezultatą, tačiau tuo pačiu metu pinigų likutis gali mažėti. Tai nebūtinai reiškia, kad įmonės veikla blogėja – pelnas ir pinigų srautas parodo skirtingus finansinės veiklos aspektus.
Pajamos ir sąnaudos apskaitoje ne visada pripažįstamos tuo pačiu metu, kai realiai gaunami ar išleidžiami pinigai. Dėl šių laiko skirtumų dalis įmonės pinigų yra įšaldoma apyvartiniame kapitale. Be to, pinigai gali būti panaudojami investicijoms ar kitiems įmonės poreikiams.
Todėl pinigų srautų analizė reikalinga ne tik norint paaiškinti jau įvykusius pokyčius. Įmonei svarbu suprasti, kiek pinigų generuoja pagrindinė veikla, kur atsiranda papildomas pinigų poreikis, kaip jis finansuojamas ir ar įmonė galės laiku vykdyti savo įsipareigojimus. Istorinę analizę taip pat svarbu papildyti būsimų pinigų srautų planavimu.
Kaip įmonėje juda pinigai?
Vien banko sąskaitos likutis neparodo, kas lėmė pinigų pokytį. Pinigų gali daugėti dėl geresnio pagrindinės veiklos pinigų srauto, tačiau likutį taip pat gali padidinti gauta paskola ar parduotas turtas. Lygiai taip pat pinigų sumažėjimas nebūtinai reiškia blogėjančią veiklą – įmonė galėjo investuoti, grąžinti paskolą ar finansuoti išaugusį apyvartinio kapitalo poreikį.
Todėl pinigų srautų ataskaitoje pinigų judėjimas skirstomas į operacinę, investicinę ir finansinę veiklą. Toks skirstymas padeda suprasti ne tik bendrą pinigų pokytį, bet ir jo šaltinį.
Operacinės veiklos pinigų srautas parodo pinigų judėjimą, susijusį su pagrindine įmonės veikla. Ilgesniu laikotarpiu verta vertinti, kokį pinigų srautą generuoja pagrindinė veikla, kaip jis keičiasi lyginant su įmonės pelnu ir kokią įtaką jam daro apyvartinio kapitalo pokyčiai.
Investicinės veiklos pinigų srautas parodo pinigų judėjimą, susijusį su ilgalaikio turto ir kitų investicijų įsigijimu bei realizavimu. Neigiamas investicinės veiklos pinigų srautas savaime nėra blogas ženklas – ilgainiui nusidėvintį turtą reikia atnaujinti, o įmonė taip pat gali investuoti į plėtrą. Vertinant investicijas aktualu įvertinti joms reikalingų lėšų poreikį, jo finansavimo šaltinius, o plėtros atveju – ir investicijų generuojamą grąžą.
Finansinės veiklos pinigų srautas parodo pinigų judėjimą, susijusį su įmonės finansavimu ir kapitalu – pavyzdžiui, paskolų gavimą ir grąžinimą, akcininkų įnašus ar dividendų išmokėjimą. Jis padeda suprasti, kokią įtaką įmonės pinigų srautams daro finansavimo sprendimai ir lėšų paskirstymas savininkams.
Vertinant pinigų srautus aktualus ne tik konkretaus laikotarpio rezultatas, bet ir pokyčiai ilgesnėje perspektyvoje. Vieno mėnesio rezultatą gali reikšmingai paveikti stambus kliento atsiskaitymas, didelė išmoka tiekėjui, investicija ar nauja paskola. Ilgesnio laikotarpio analizė padeda atskirti vienkartinius pokyčius nuo besiformuojančių tendencijų. Power BI ataskaitose pinigų srautų pokyčiai pateikiami vizualiai per pasirinktą laikotarpį, todėl lengviau pastebėti reikšmingus nukrypimus ir analizuoti jų priežastis.
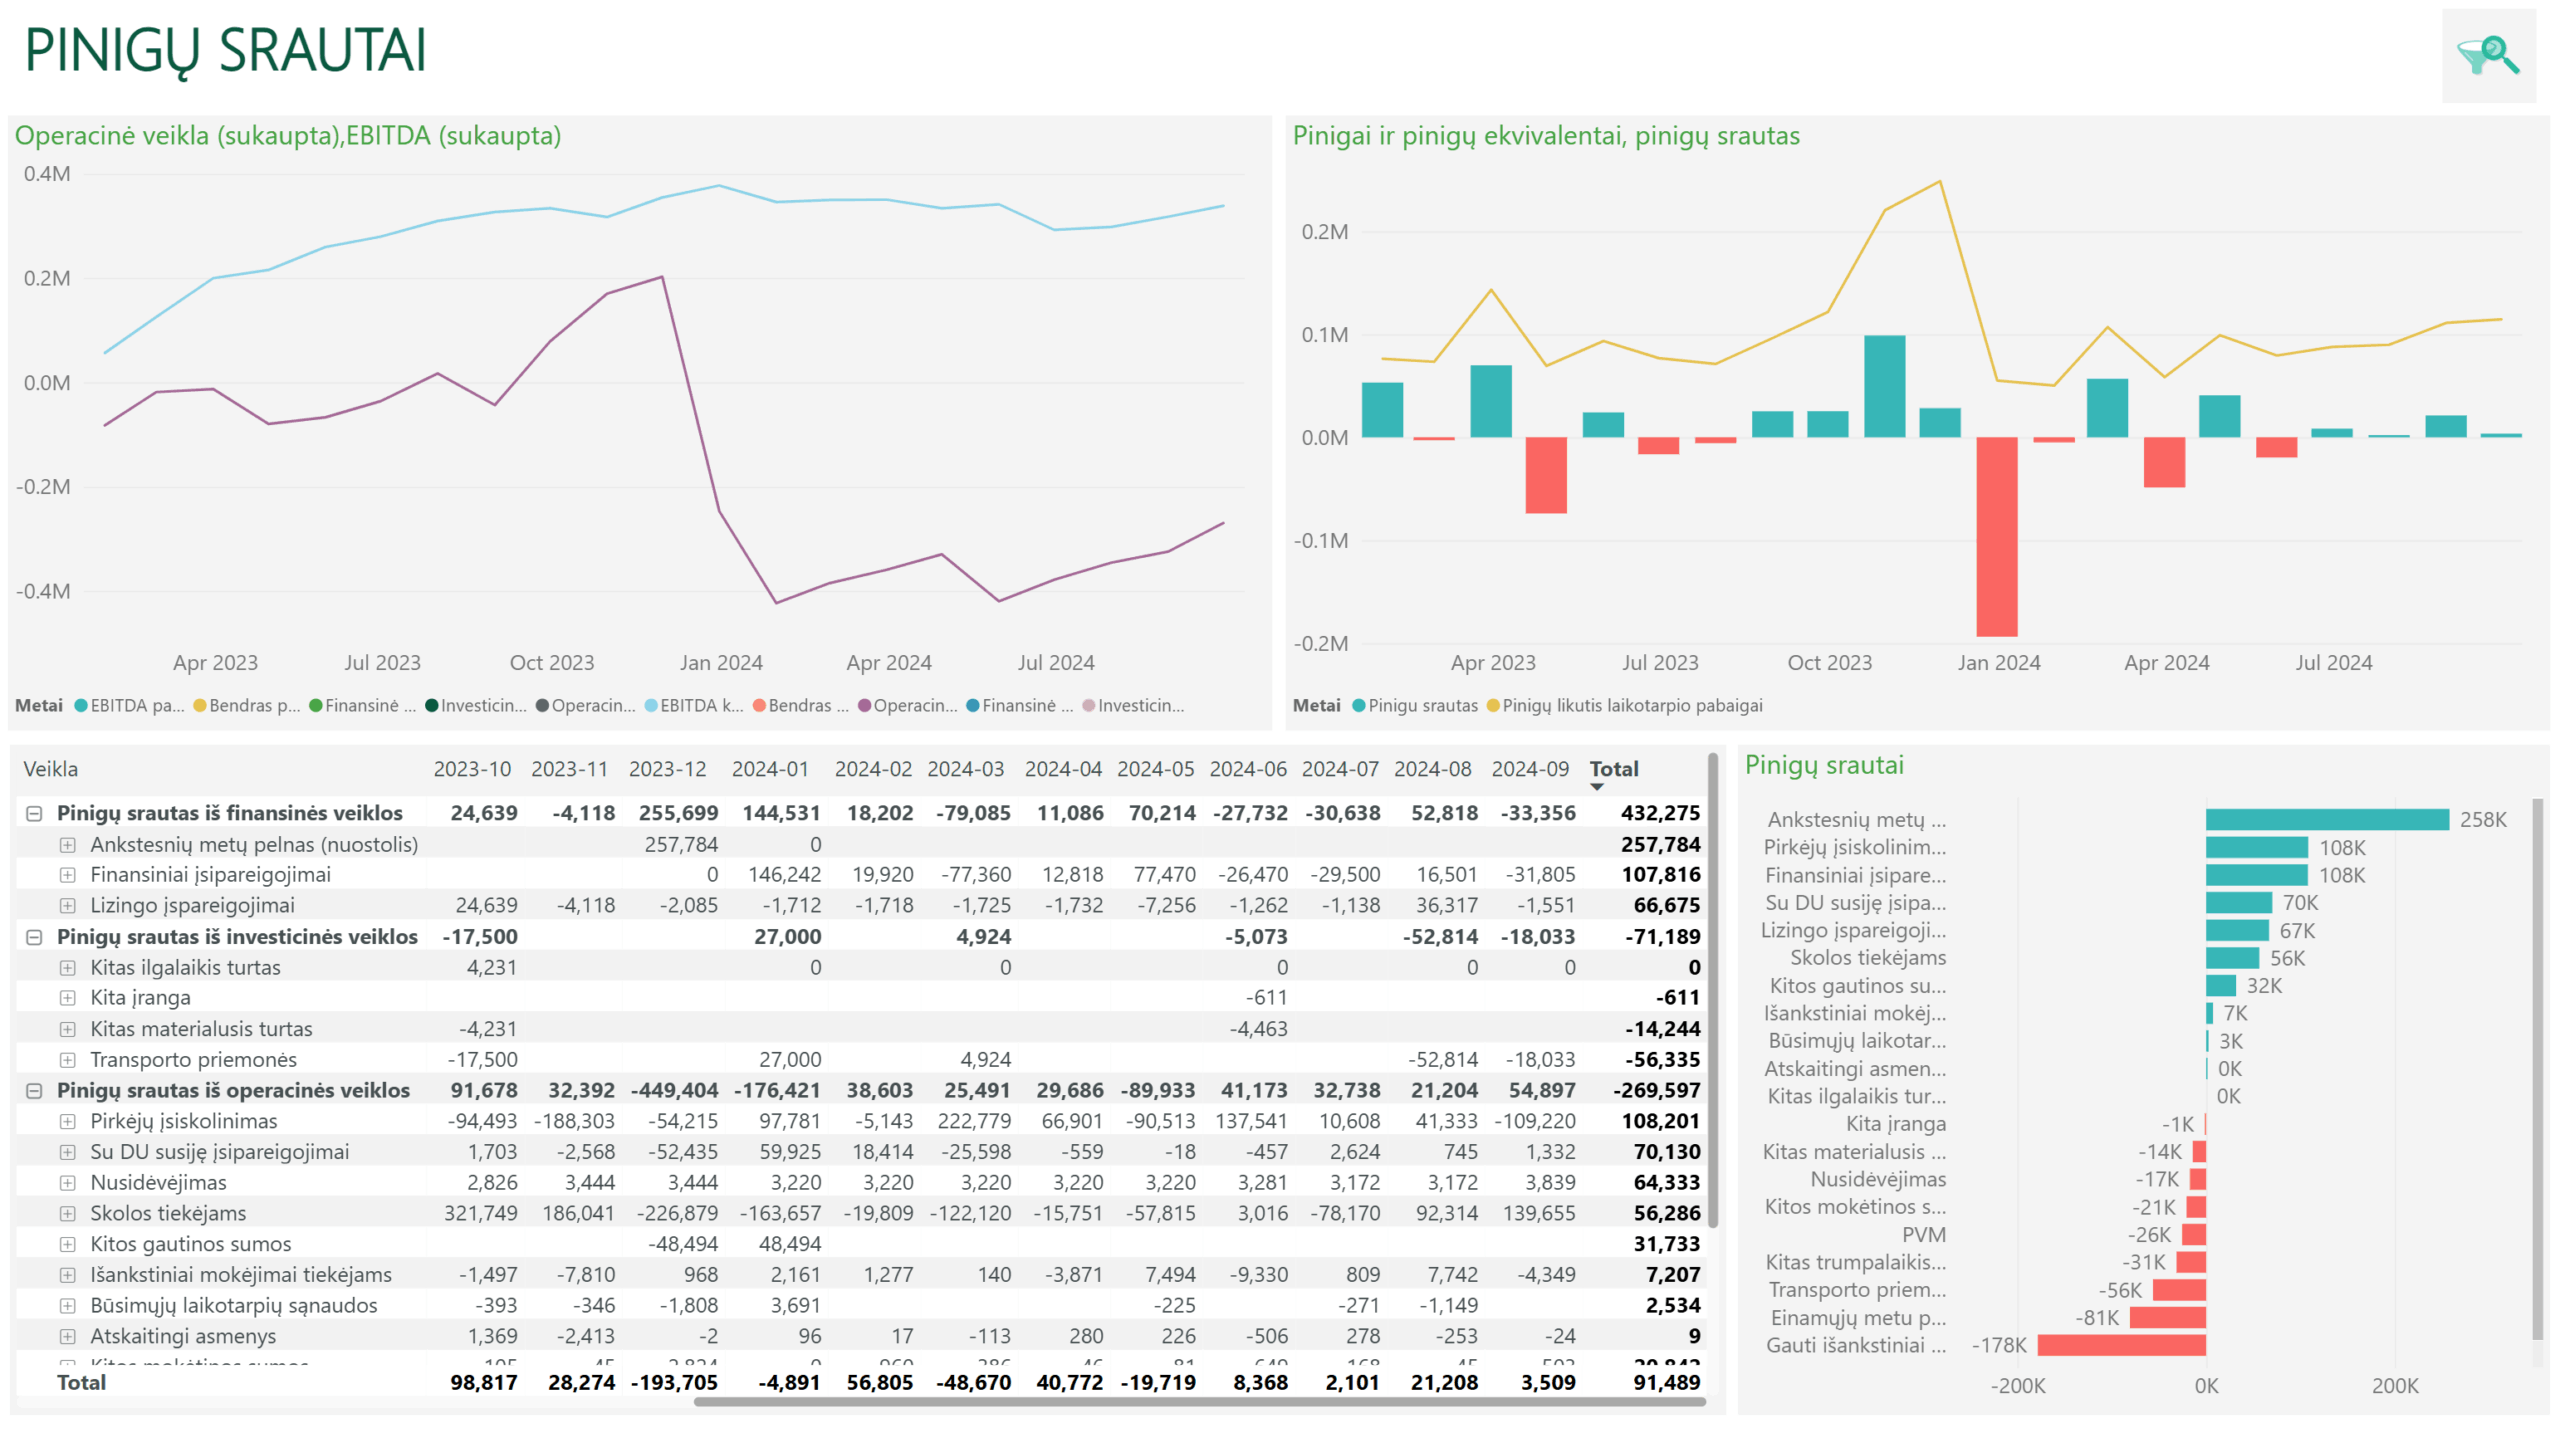
PLY Business pirminio Power BI sprendimo diegimo metu suformuojama pinigų srautų ataskaita. Joje bendras pinigų srautas išskaidomas į operacinės, investicinės ir finansinės veiklos pinigų srautus, o analizę galima detalizuoti iki atskirų pinigų srautų straipsnių ir, prireikus, apskaitos sąskaitų lygmens.
Taip nuo bendro pinigų srauto pokyčio pereinama prie konkrečių jį sudarančių elementų ir galima išsiaiškinti, kas pasirinktu laikotarpiu turėjo didžiausią įtaką įmonės pinigų srautui.
Kodėl pelninga veikla dar negarantuoja teigiamo pinigų srauto?
Pelnas ir pinigų srautas nėra tas pats, nes pajamos ir sąnaudos pelno (nuostolių) ataskaitoje ne visada sutampa su momentu, kada įmonė realiai gauna ar išleidžia pinigus. Analizuojant šį skirtumą ypač svarbūs apyvartinio kapitalo pokyčiai ir investicijos.
Vienas svarbiausių skirtumo šaltinių yra apyvartinis kapitalas. Įmonė gali parduoti prekes ir pripažinti pajamas, nors klientas dar nėra atsiskaitęs. Tokiu atveju pardavimas jau didina laikotarpio rezultatą, tačiau pinigai bus gauti vėliau. Panašiai augančios atsargos gali didinti pinigų poreikį – pinigai joms įsigyti jau išleisti, tačiau pardavimais jos virs tik ateityje. Tuo tarpu ilgesni atsiskaitymo su tiekėjais terminai gali dalį šio pinigų poreikio atidėti.
Ypač ryškus skirtumas tarp pelno ir pinigų srauto gali atsirasti įmonei augant. Pardavimų ir pelno augimą gali lydėti didėjančios pirkėjų skolos bei atsargų poreikis, todėl dalis veiklos generuojamų pinigų panaudojama augančiam apyvartiniam kapitalui finansuoti.
Šį skirtumą praktiškai padeda įvertinti EBITDA ir operacinės veiklos pinigų srauto palyginimas. PLY Business Power BI ataskaitoje abu rodikliai pateikiami viename grafike, todėl jų pokyčius ir tarpusavio atotrūkį galima sekti per pasirinktą laikotarpį. Reikšmingesnis operacinio pinigų srauto nukrypimas nuo EBITDA yra pagrindas detaliau analizuoti apyvartinio kapitalo pokyčius ir atskirus jo elementus.
Kita svarbi priežastis – investicijos. Įsigyjant ilgalaikį turtą pinigai išleidžiami investicijos momentu, tačiau pelno (nuostolių) ataskaitoje turto vertė paprastai pripažįstama sąnaudomis palaipsniui per nusidėvėjimą ar amortizaciją. Dėl to investicijos poveikis pinigų srautui ir pelnui pasireiškia skirtingais laikotarpiais.
Be to, investicijos dažniausiai vykdomos netolygiai. Vienais metais įmonė gali investuoti nedaug, o kitais reikšmingai atnaujinti turimą turtą ar plėsti veiklos pajėgumus. Todėl konkretaus laikotarpio investicijų suma gali reikšmingai skirtis nuo to paties laikotarpio nusidėvėjimo sąnaudų.
Būtent dėl šių skirtumų pelno (nuostolių) ataskaita ir pinigų srautų ataskaita papildo viena kitą: viena parodo įmonės finansinį rezultatą, kita – kaip tuo laikotarpiu realiai keitėsi jos pinigai.
Kur apyvartiniame kapitale „užstringa“ pinigai?
Analizuojant pinigų srautus neužtenka apsiriboti galutiniu operacinės veiklos pinigų srauto skaičiumi. Ne mažiau aktualu suprasti, kaip šis rezultatas susidarė.
Tam padeda netiesioginiu metodu sudaryta pinigų srautų ataskaita, kurioje atsiskleidžia pirkėjų skolų, atsargų, skolų tiekėjams ir kitų apyvartinio kapitalo elementų įtaka operacinės veiklos pinigų srautui. Būtent tokiu principu PLY Business paprastai pirminio Power BI diegimo metu parengia pinigų srautų ataskaitą.
Tačiau apyvartinį kapitalą verta analizuoti ne tik pagal jo pokyčių poveikį pinigų srautui. Reikėtų įvertinti ir tai, ar pats jo dydis yra pagrįstas bei kaip efektyviai valdomi atskiri apyvartinio kapitalo elementai.
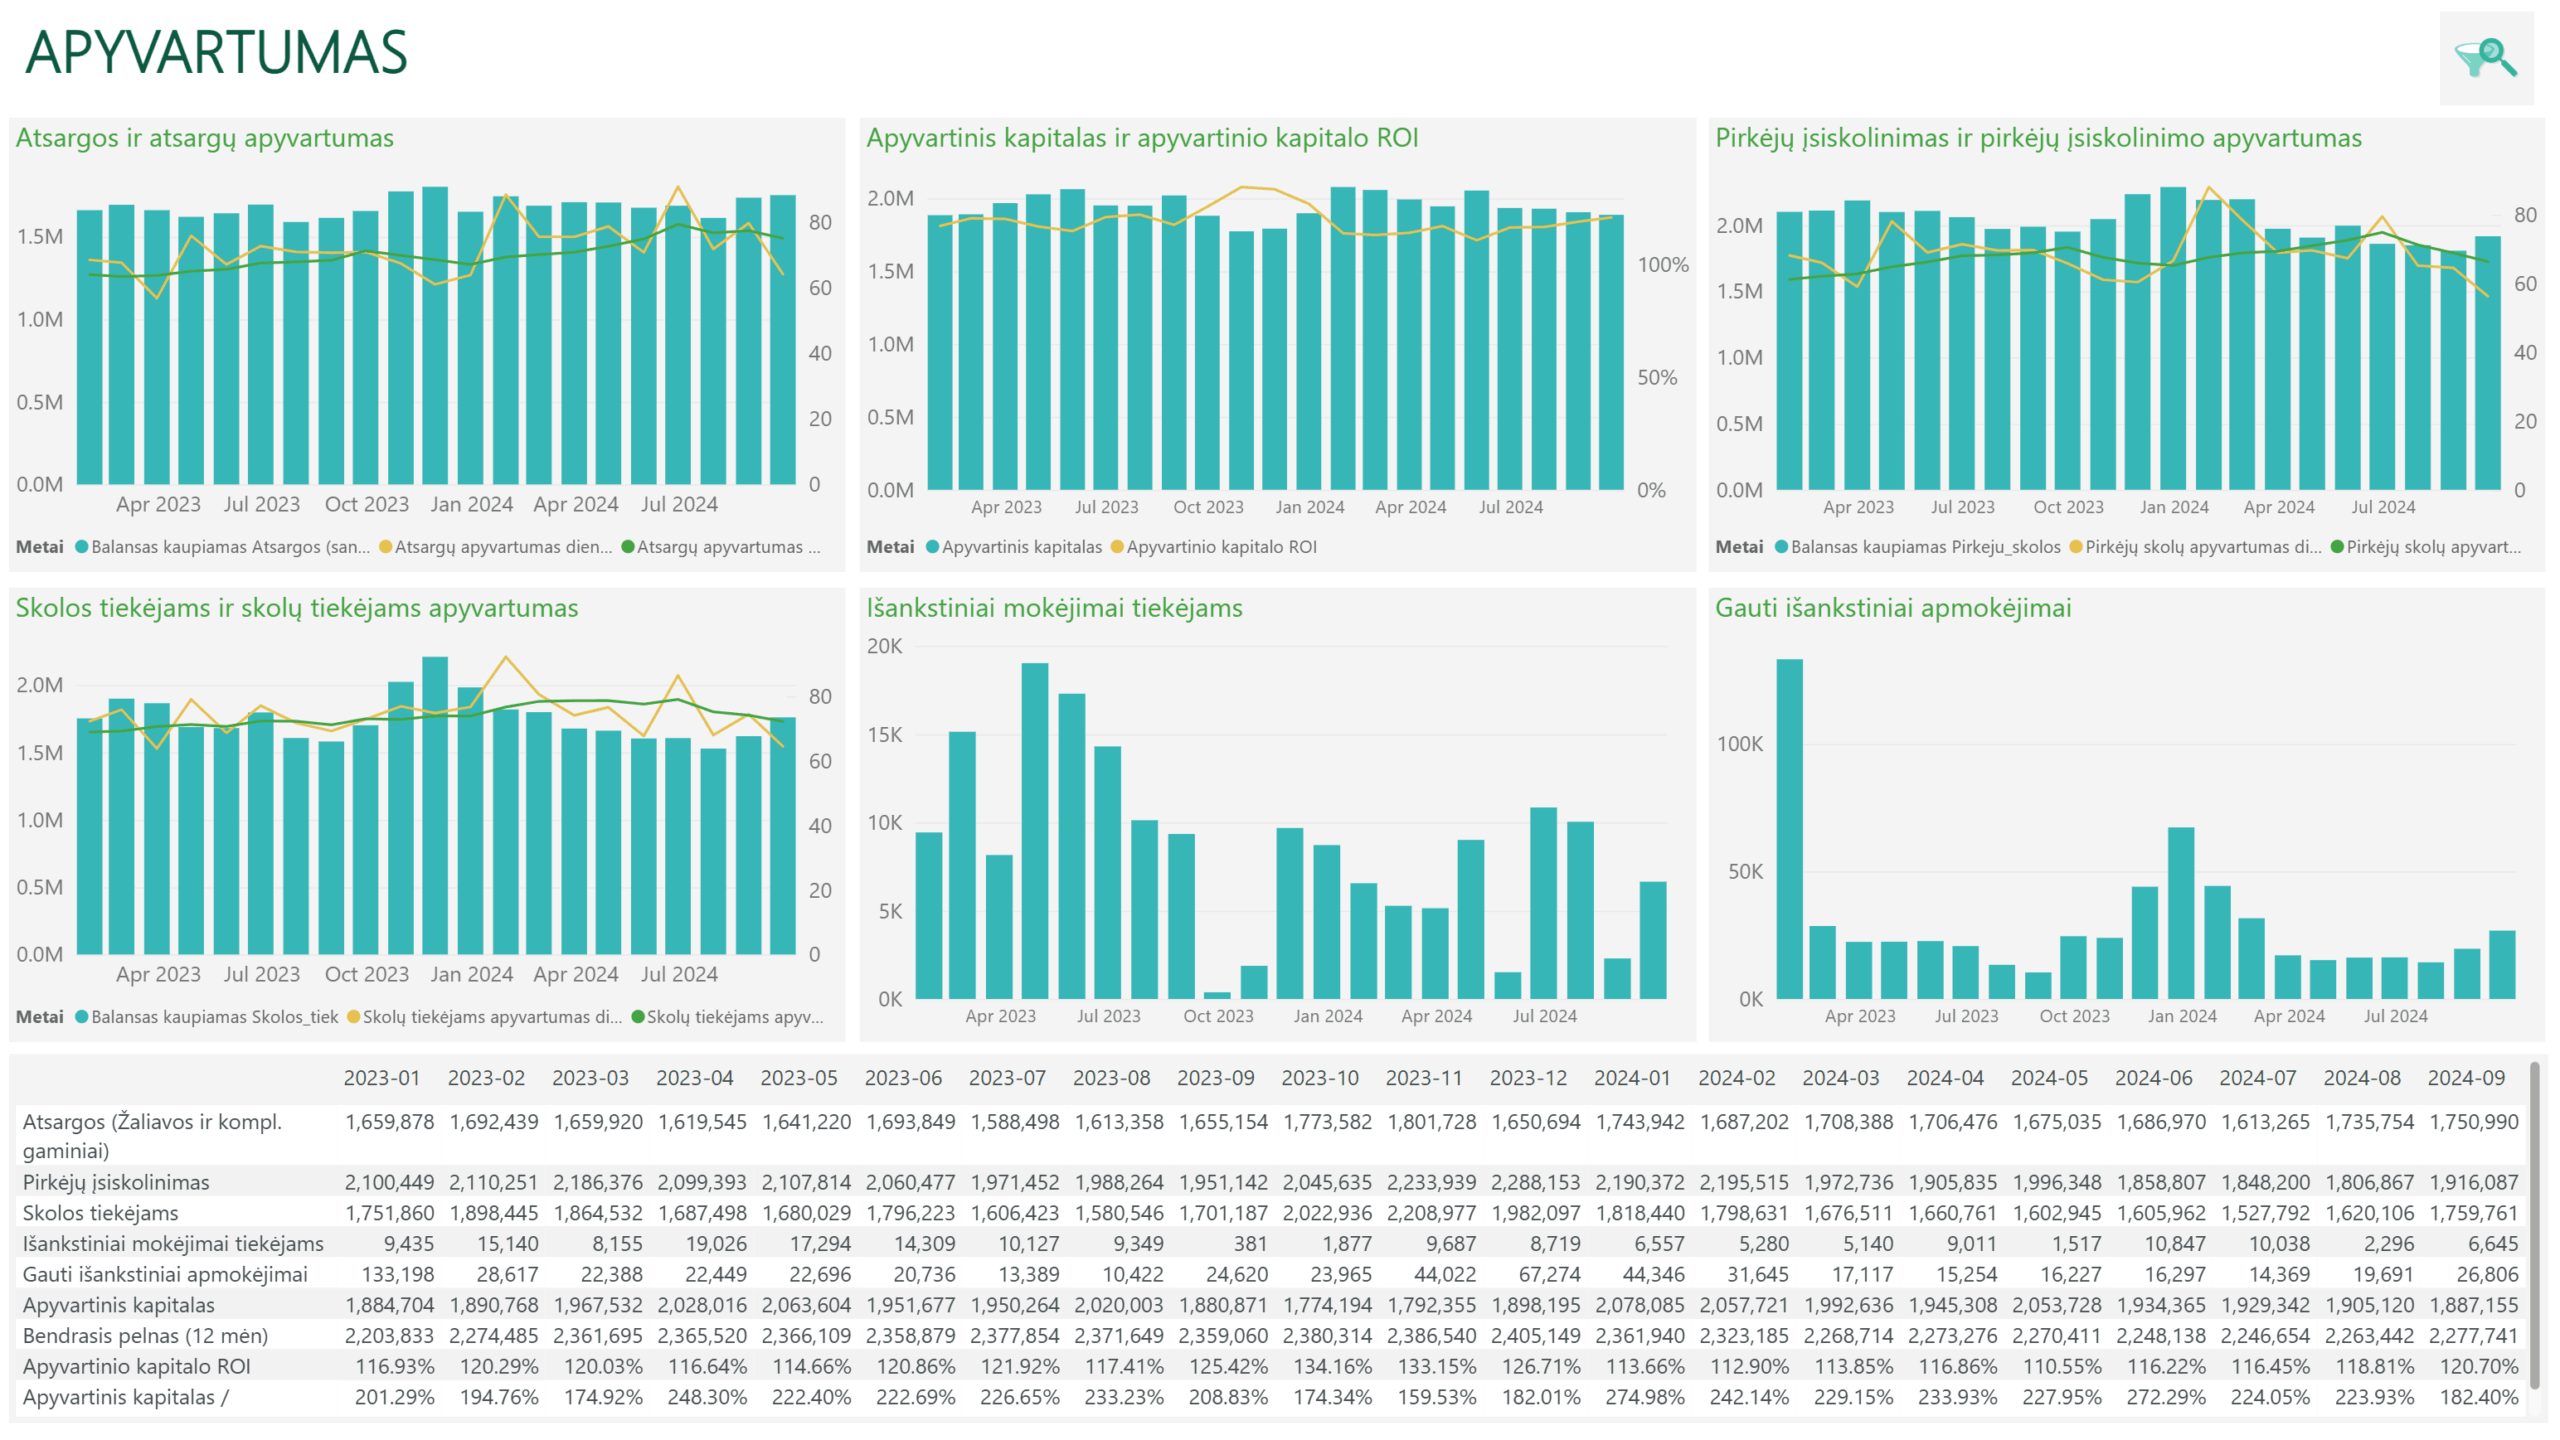
Tam naudinga analizuoti ne tik apyvartinio kapitalo dydį, bet ir atskirų jo elementų apyvartumą. Pirkėjų skolų apyvartumas parodo, per kiek laiko vidutiniškai atsiskaito pirkėjai, atsargų apyvartumas – kaip greitai realizuojamos atsargos, o skolų tiekėjams apyvartumas – per kiek laiko įmonė vidutiniškai atsiskaito su tiekėjais. Šiuos rodiklius reikėtų vertinti atsižvelgiant į jų dinamiką, įmonės verslo modelį ir sutartus atsiskaitymo terminus.
Bendrą apyvartinio kapitalo panaudojimo efektyvumą PLY Business analitikoje papildomai parodo apyvartinio kapitalo ROI, siejantis veikloje naudojamą apyvartinį kapitalą su jo generuojamu rezultatu.
PLY Business pirminio Power BI sprendimo diegimo metu parengiama apyvartumo ataskaita, kurioje vienoje vietoje pateikiami atsargų, pirkėjų skolų ir skolų tiekėjams dydžio bei apyvartumo rodikliai, bendras apyvartinis kapitalas ir jo ROI. Pastebėjus reikšmingą pokytį, tolesnė analizė atliekama atskirose ataskaitose – pavyzdžiui, pirkėjų skolos detalizuojamos pagal klientus ir sąskaitas, o atsargos – pagal konkrečias prekes, jų likučius ir pardavimo tempą.
Atsargos: kiek pinigų lieka sandėlyje?
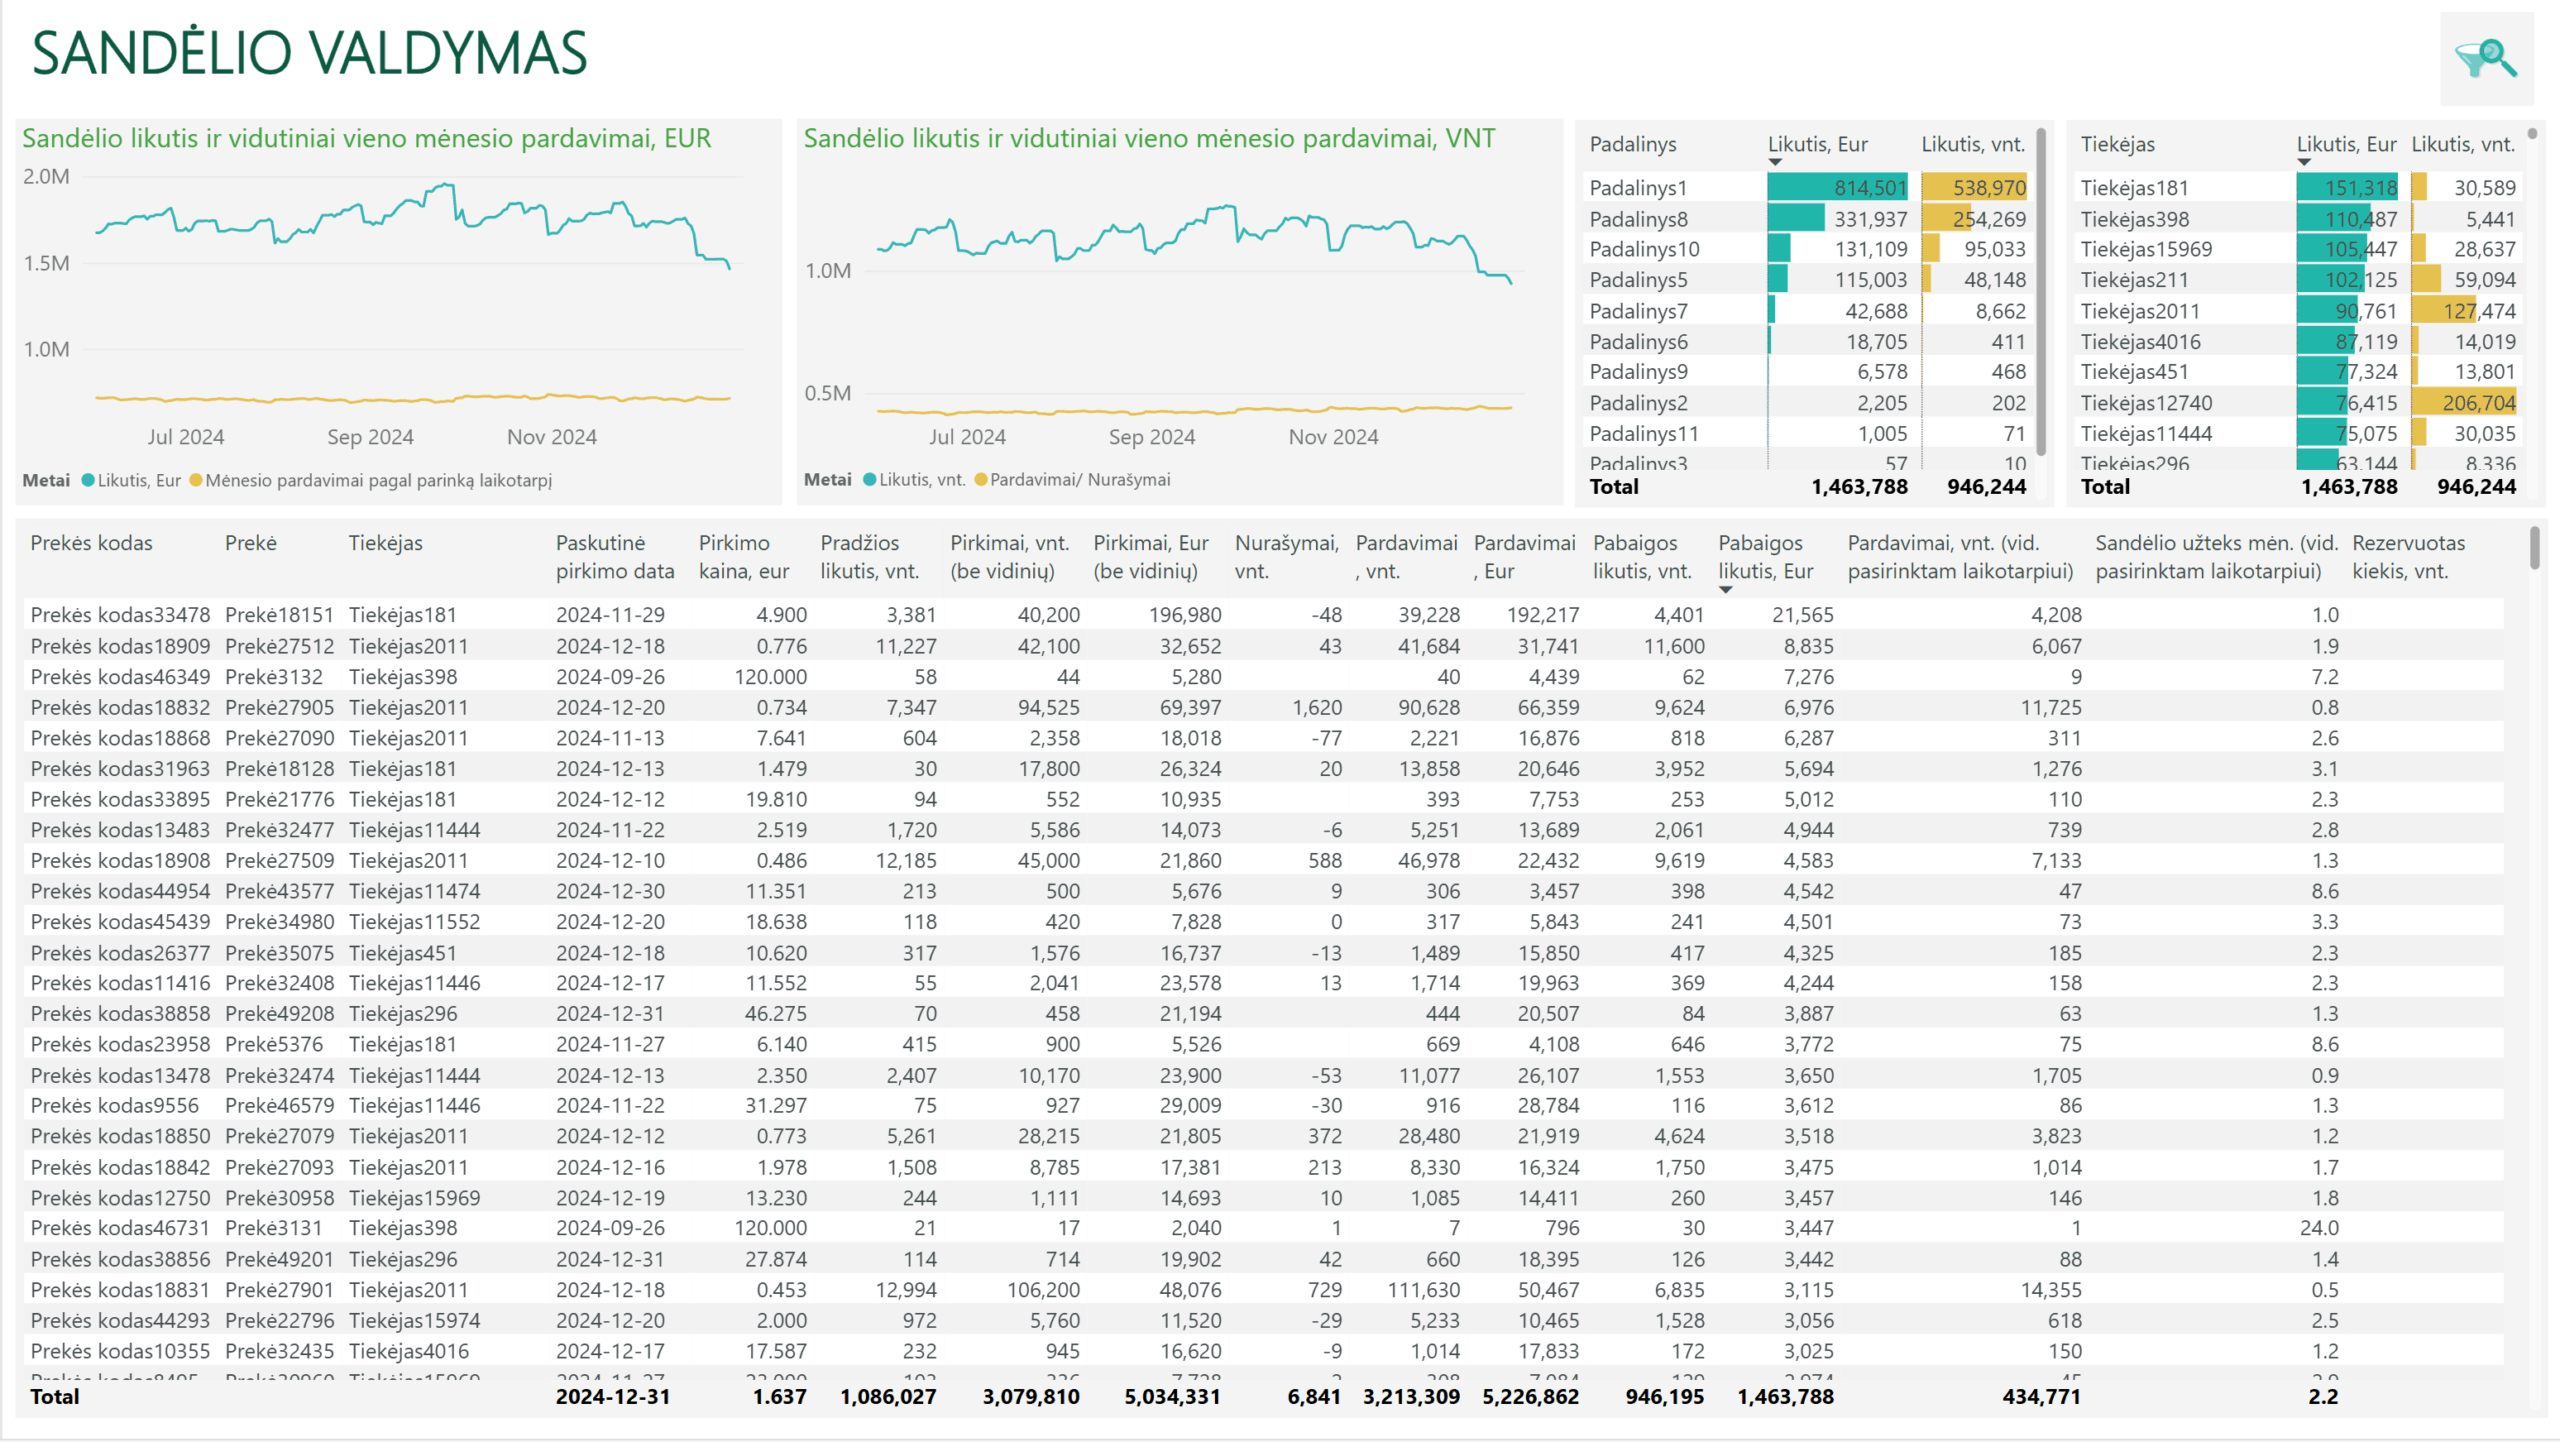
Augantis atsargų likutis gali didinti įmonės apyvartinio kapitalo poreikį, tačiau vien bendros atsargų vertės nepakanka norint įvertinti, ar jų lygis yra pagrįstas. Tam reikia atsižvelgti į atsargų judėjimo greitį ir jų kiekio santykį su pardavimo tempu.
PLY Business Power BI sandėlio valdymo ataskaitoje atsargų likučio dinamika lyginama su vidutiniais pardavimais, o duomenys analizuojami pagal įmonei aktualius pjūvius, pavyzdžiui, tiekėjus ar padalinius. Detalesnė analizė apima konkrečių prekių likučius, pirkimus, pardavimus bei kitą analizei reikalingą informaciją.
Vienas praktiškų rodiklių – kiek mėnesių esamo atsargų likučio užtektų pagal pastarojo laikotarpio pardavimo tempą. Jis padeda identifikuoti prekes, kurių atsargų sukaupta neproporcingai daug, taip pat tas, kurių likutis mažėja ir gali prireikti naujo užsakymo.
Todėl tokia analizė naudinga ne tik finansiniams rezultatams vertinti. Pirkimų ir už atsargų valdymą atsakingi darbuotojai gali ja remtis planuodami atsargų papildymą ir būsimus pirkimus.
Pirkėjų skolos: kaip greitai pardavimai virsta pinigais?
Pardavimas gali būti užregistruotas ir pajamos pripažintos, tačiau pinigus įmonė gauna tik klientui atsiskaičius. Todėl augančios pirkėjų skolos gali būti viena iš priežasčių, kodėl gerėjant įmonės pelnui operacinis pinigų srautas neauga tokiu pačiu tempu.
Vertinant pirkėjų skolas aktualus ne tik bendras jų dydis, bet ir klientų atsiskaitymo greitis, pradelstų skolų dalis bei šių rodiklių pokyčiai laikui bėgant.
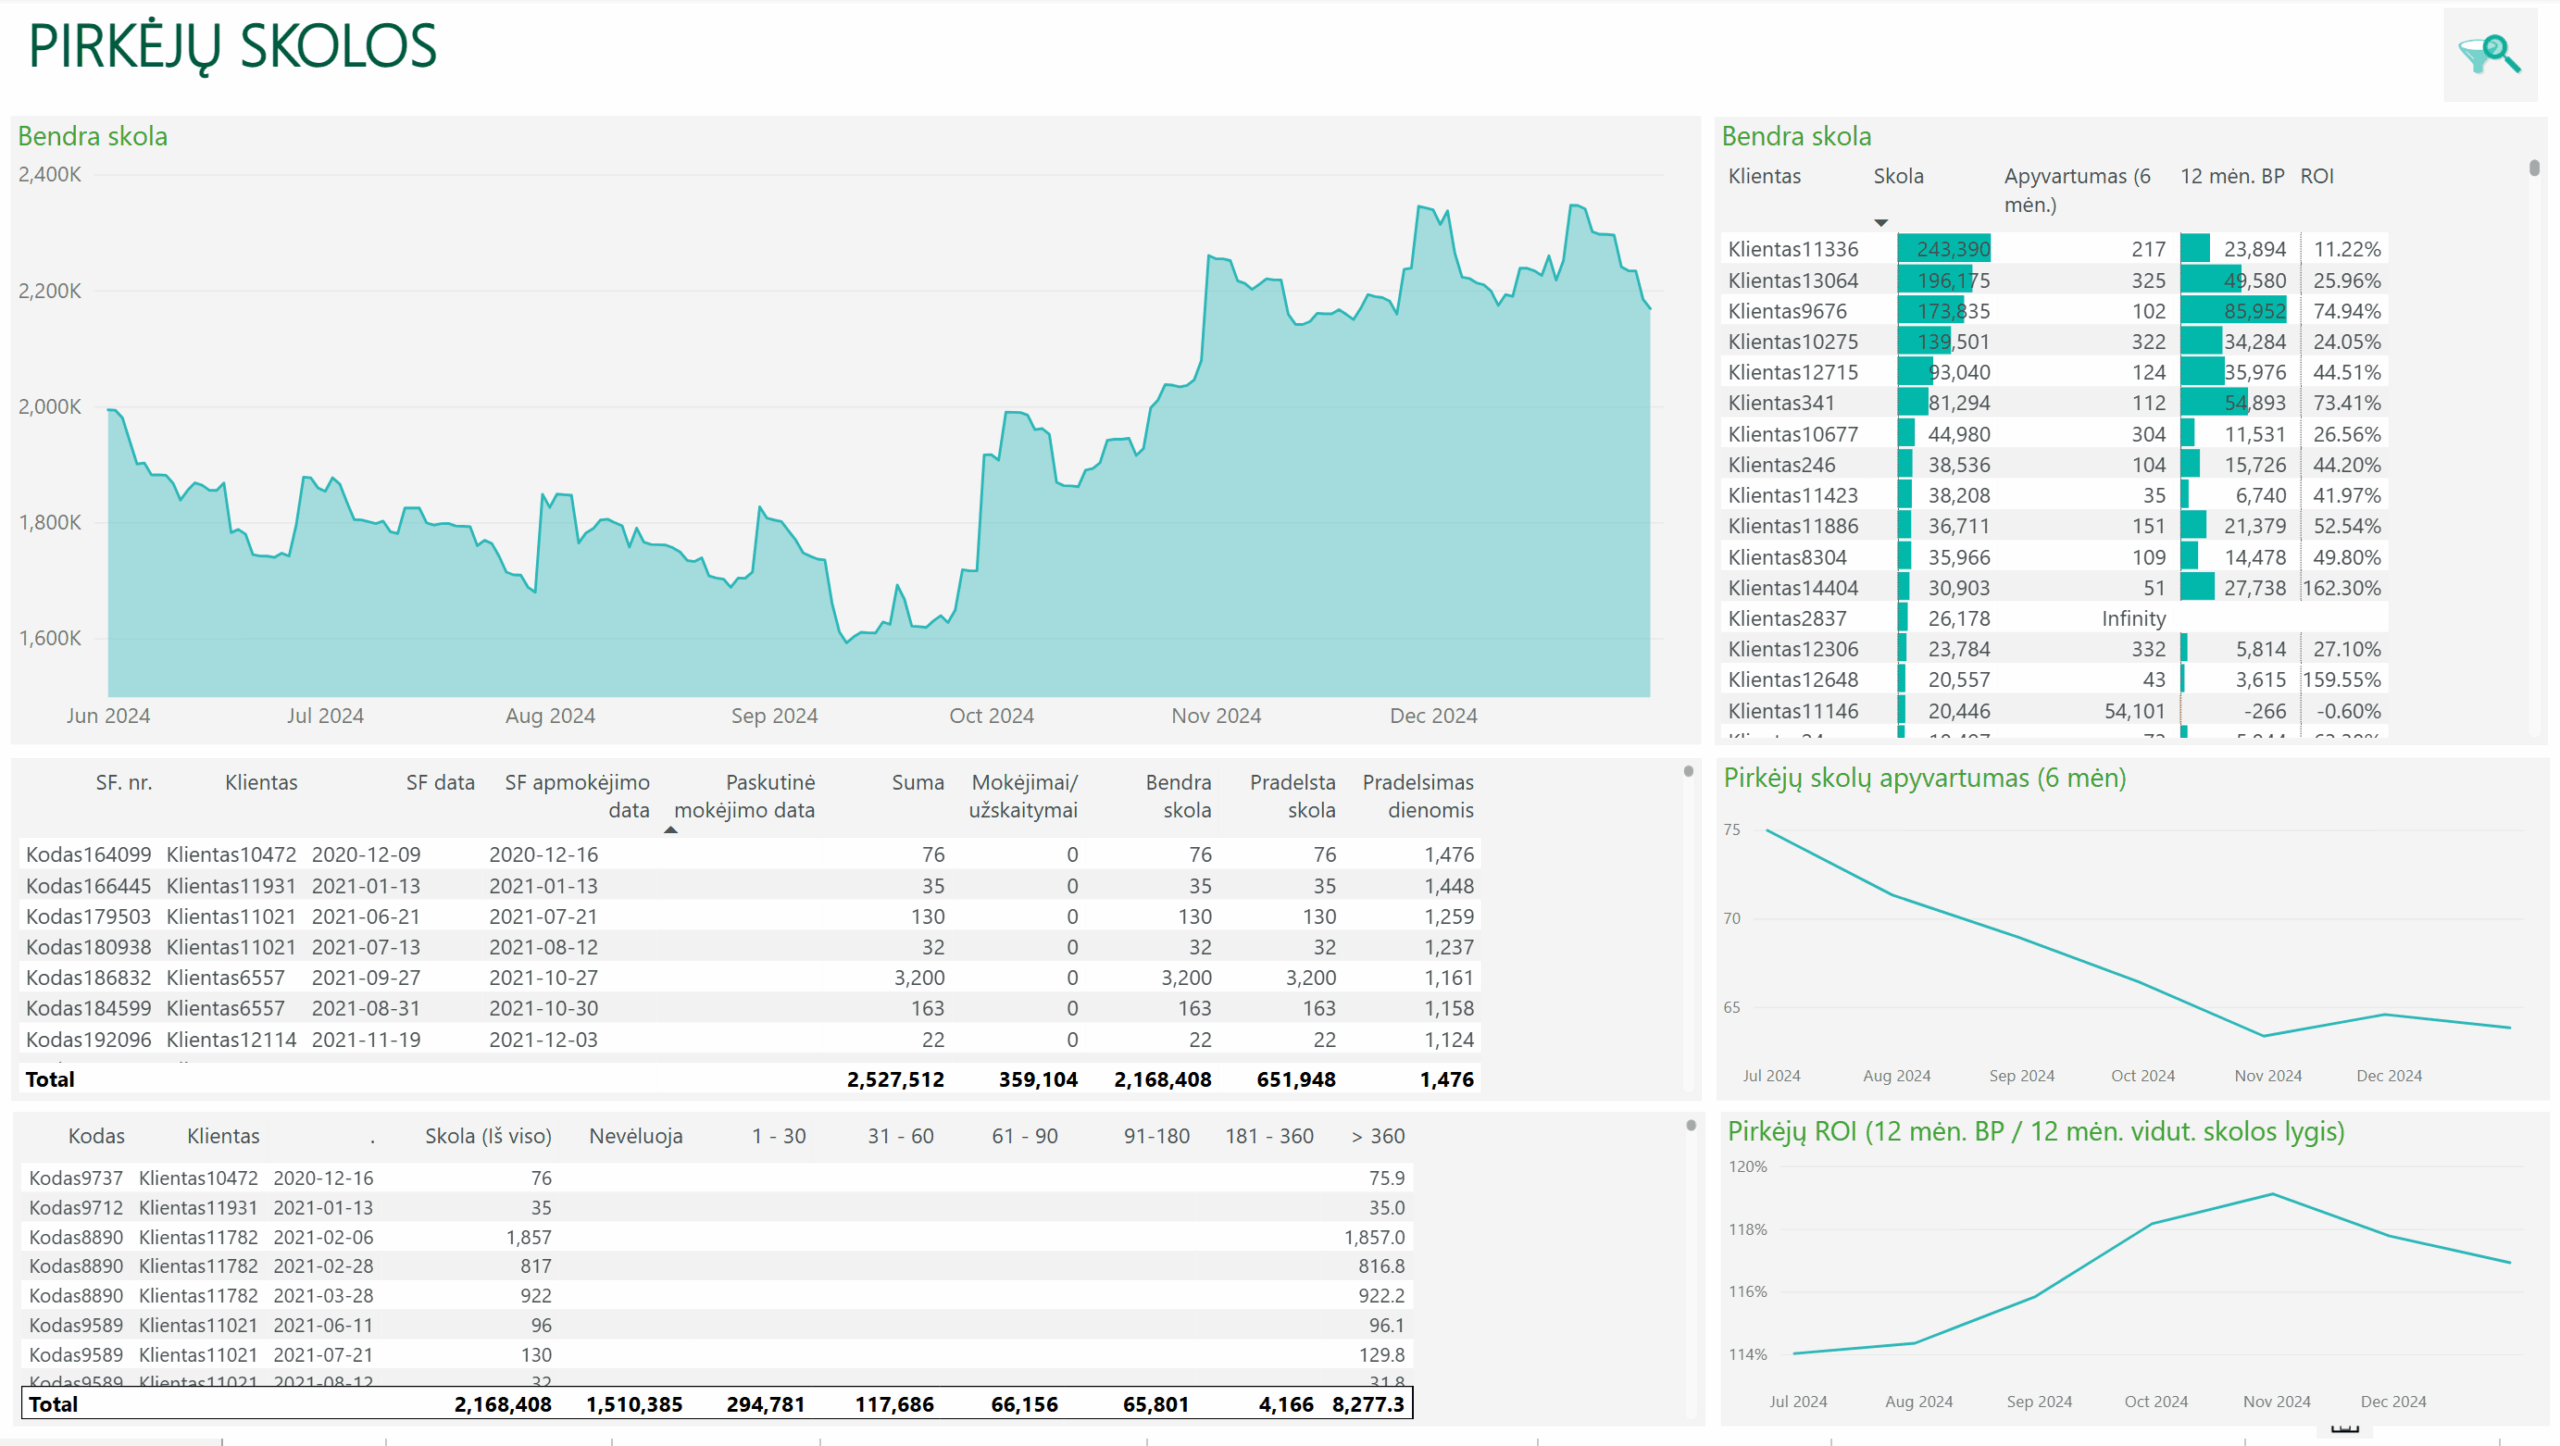
PLY Business Power BI pirkėjų skolų ataskaita leidžia nuo bendros skolos ir jos apyvartumo pereiti prie konkretaus kliento bei jo neapmokėtų sąskaitų – mokėjimo terminų, likusios ir pradelstos skolos bei vėlavimo dienų skaičiaus.
Pirkėjų skolos taip pat gali būti analizuojamos kartu su kliento generuojamu bendruoju pelnu, apskaičiuojant pirkėjo ROI. Šis rodiklis suteikia papildomą perspektyvą vertinant klientui suteikiamo prekybinio kredito ir iš jo gaunamo rezultato santykį.
Ši informacija pritaikoma ir kasdienei skolų kontrolei – padeda nustatyti, kuriems klientams jau reikėtų priminti apie neapmokėtas sąskaitas, identifikuoti ilgėjančius atsiskaitymo terminus ir prioritetizuoti skolų administravimo veiksmus.
Skolos tiekėjams: kaip planuoti būsimus mokėjimus?
Skolos tiekėjams veikia tiek įmonės apyvartinį kapitalą, tiek artimiausių laikotarpių pinigų poreikį. Todėl be bendros įsipareigojimų sumos aktualūs ir konkrečių sąskaitų apmokėjimo terminai.
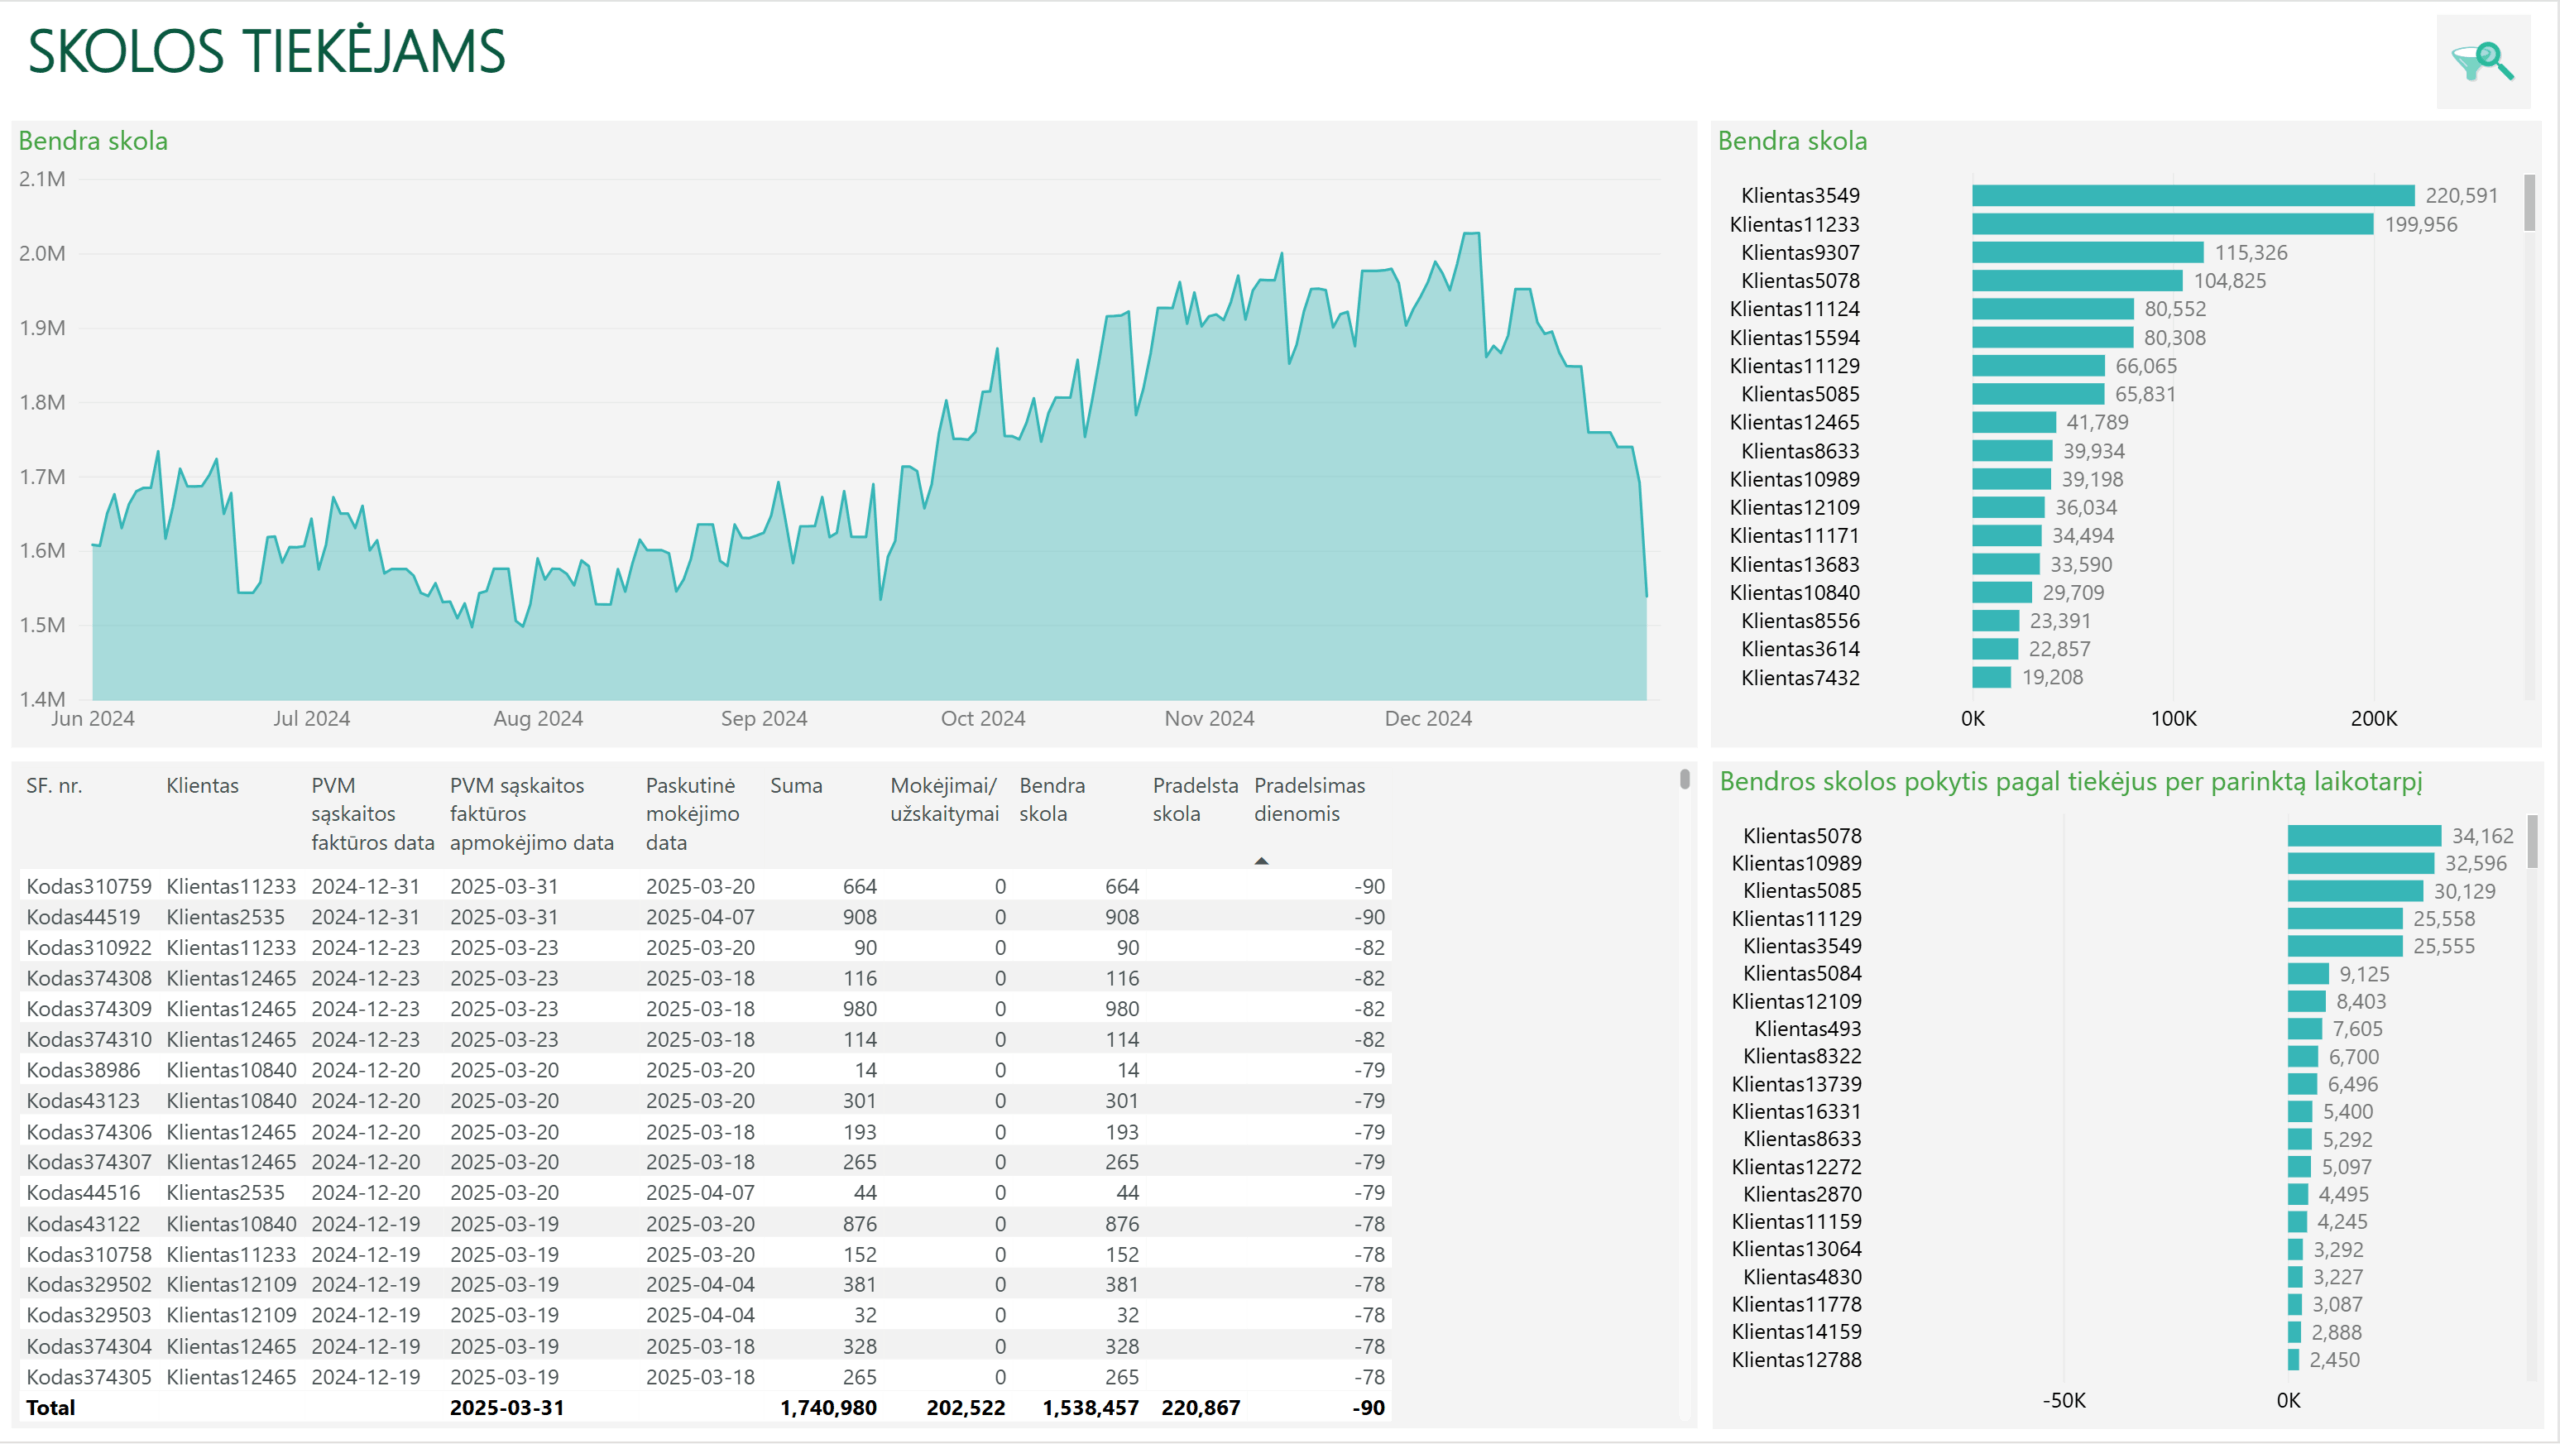
PLY Business Power BI skolų tiekėjams ataskaita parodo bendrą įsipareigojimų dinamiką, jų pasiskirstymą pagal tiekėjus ir pokytį per pasirinktą laikotarpį. Pasirinkus konkretų tiekėją, analizė detalizuojama iki atskirų sąskaitų, jų apmokėjimo terminų, likusios skolos ir jos pradelsimo.
Ši informacija naudinga einamajam mokėjimų planavimui. Artėjantys ir jau pradelsti įsipareigojimai padeda nustatyti mokėjimų prioritetus ir planuoti jų vykdymą pagal terminus. Juos vertinant kartu su numatomomis pinigų įplaukomis lengviau įvertinti artimiausių laikotarpių pinigų poreikį.
Kaip Power BI analitika padeda valdyti pinigų srautus ir apyvartinį kapitalą?
Pinigų srautų ir apyvartinio kapitalo valdymui neužtenka vien turėti duomenų – svarbu gebėti juos greitai paversti sprendimams naudinga informacija. Power BI aplinkoje apskaitos duomenys papildomi apskaičiuojamais finansiniais rodikliais ir pateikiami interaktyviose ataskaitose, kurios padeda nuolat sekti įmonės finansinę situaciją.
Power BI integracija taip pat sumažina rankinio darbo poreikį. Vietoje atskirų duomenų eksportavimo, papildomų skaičiavimų ar Excel ataskaitų ruošimo galima naudotis automatiškai atnaujinamomis interaktyviomis ataskaitomis. Tai padeda greičiau pastebėti nukrypimus, išsiaiškinti jų priežastis ir sutelkti dėmesį ten, kur tuo metu reikia sprendimo.
Tokia analitika aktuali ne tik finansų komandai. PLY Business ataskaitos pagal poreikį pritaikomos skirtingoms įmonės funkcijoms, todėl jų informaciją savo sprendimams gali naudoti pirkimų, pardavimų, skolų kontrolės ir kiti atsakingi darbuotojai.
Nuolat atnaujinama informacija suteikia pagrindą ir būsimam pinigų poreikiui planuoti. Pirkėjų atsiskaitymai, artėjantys mokėjimai tiekėjams, planuojamos investicijos ir kiti įsipareigojimai padeda įvertinti būsimą pinigų poreikį. Tai ypač aktualu planuojant investicijas ar verslo plėtrą, kai iš anksto reikia įvertinti ne tik pinigų poreikį, bet ir jo finansavimo šaltinius bei įmonės galimybes vykdyti prisiimtus įsipareigojimus.
Power BI integracijos vertė todėl nėra vien automatizuotas ataskaitų parengimas. Ji leidžia apskaitos duomenis panaudoti nuolatinei pinigų srautų ir apyvartinio kapitalo analizei bei kontrolei, kasdieniams verslo sprendimams ir būsimo pinigų bei finansavimo poreikio planavimui.


